

01 / OVERVIEW
両社は、
事業承継ファンドの器を設立予定。
今回の発表は、両社が合弁会社を設ける計画を示したものだ。
2026.10.15
50:50
500万円
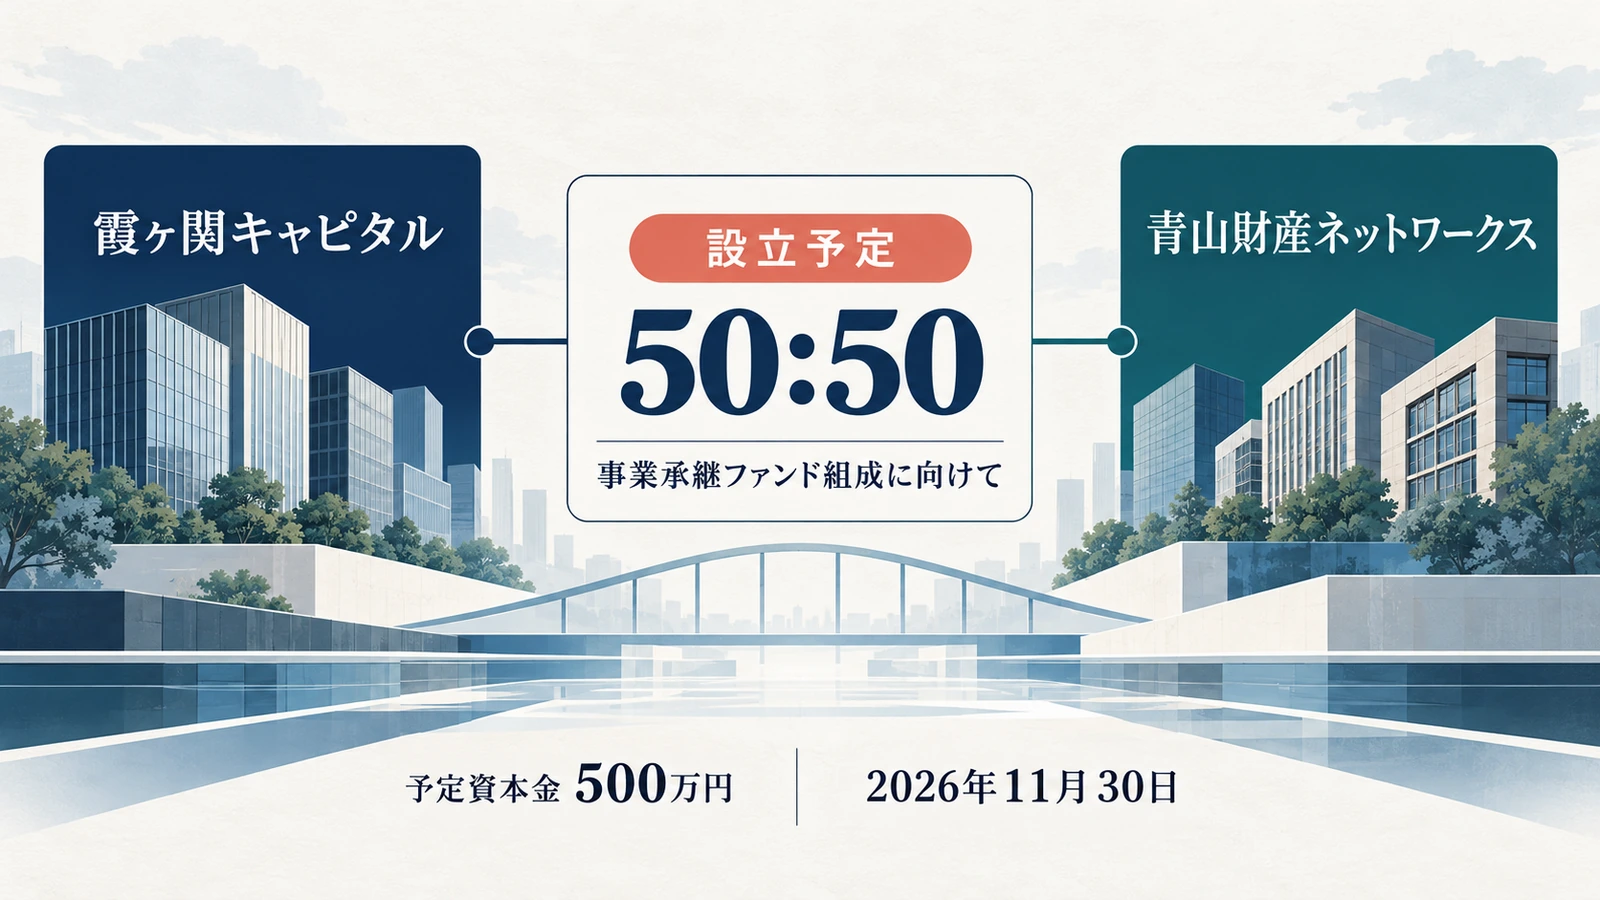
2026年10月15日、霞ヶ関キャピタルと青山財産ネットワークスは、事業承継と不動産活用を組み合わせたファンド組成に向け、株主間契約を締結した。両社は50%ずつ出資し、予定資本金500万円の合弁会社を2026年11月30日に設立する計画である。 (S1)
発表時点の合弁会社は未設立で、500万円は合弁会社の予定資本金を示す。取得対価、ファンドの運用総額、助言者は未開示である。 (S1)
本件は、両社が共同で案件を扱うための新会社を設ける計画と読める。設立予定日と出資比率が示された一方、ファンドの全体像はこれから確認する段階にある。
- FACT
- 霞ヶ関キャピタルと青山財産ネットワークスは、事業承継と不動産活用を組み合わせたファンド組成に向け、株主間契約を締結した。両社の予定出資比率は50:50、合弁会社の予定資本金は500万円、設立予定日は2026年11月30日である。発表時点で合弁会社は未設立で、取得対価と助言者は未開示である。 (S1)
- ANALYSIS
- 今回の増分は、両社が対等出資でファンド組成の器を設ける計画にある。予定資本金500万円は法人設立の資本金として示されており、ファンド総額、投資規模、収益性は追加開示で確認する。 (S1)
- HYPOTHESIS
- 仮説として、両社が案件選定、資金調達、不動産活用、収益配分の役割を明示できれば、提携効果は事業承継案件を継続的に組成し、投資回収まで運用できるかたちで検証される。具体的な役割と成果は、今後の開示で確認する。
2026年10月16日時点の公開情報。以降の章は、開示事実を土台にしたRAXUSの分析・仮説です。根拠資料を見る ↓
02 / TIMELINE
意思決定の流れを追う。
2026.10.15
事業承継と不動産活用を組み合わせたファンド組成に向け、両社が契約を締結した。 (S1)
2026.11.30(予定)
両社が50%ずつ出資する合弁会社の設立予定日。発表時点ではまだ設立されていない。 (S1)
03 / SCHEME
50:50と500万円を、
分けて読む。
出資比率は対等性を、予定資本金は新会社の設立条件を示す。
計画では、霞ヶ関キャピタルと青山財産ネットワークスが50%ずつ出資し、合弁会社の予定資本金を500万円とする。50:50は予定出資比率として示され、議決権、役割分担、収益配分は追加開示で確認する。 (S1)
予定資本金500万円は、ファンド組成のための法人を設立する際の資本金である。ファンド総額、投資家からの調達額、対象案件の投資規模は追加開示で確認する。
投資対象、資金調達の方法、投資家の募集条件、手数料、利益配分は今回の開示では未開示である。設立後の追加開示で、予定資本金とは別に各条件を確認する。 (S1)
04 / COMPANIES
既存企業と、
未設立JVを分ける。
両社の既存事業の規模と、これから設立される合弁会社の実績は別の情報だ。
本件では事業承継と不動産活用を組み合わせたファンド組成に向けた共同出資者 (S1)
- 本件での予定出資比率50% (S1)
- 会社全体の規模・業績未開示 (S1)
- 合弁会社の投資実績未開示 (S1)
- 合弁会社は発表時点で未設立。 (S1)
本件では事業承継と不動産活用を組み合わせたファンド組成に向けた共同出資者 (S1)
- 本件での予定出資比率50% (S1)
- 会社全体の規模・業績未開示 (S1)
- 合弁会社の投資実績未開示 (S1)
- 合弁会社は発表時点で未設立。 (S1)
霞ヶ関キャピタルと青山財産ネットワークスは、今回の合弁会社に共同出資する当事者である。一方、発表から確認できるのは本件の提携目的と設立条件であり、両社の会社全体の規模や業績、合弁会社の投資実績ではない。 (S1)
発表時点では、合弁会社は未設立で、ファンドの運用実績も存在しない。したがって、既存企業の事業規模を合弁会社の運用能力に置き換えたり、予定資本金から将来の投資成果を推測したりすることはできない。
今回の開示を読むときは、両社が新しい案件組成の枠組みを検討している事実と、その枠組みが実際にどの案件を扱うかを分ける。前者は確認できるが、後者は設立後の追加開示を待つ必要がある。
05 / CONFIRMATION
設立後に、
何を確認するか。
投資対象、役割、資金、収益配分が示されて初めて、提携効果を検証できる。
S1によると、両社は2026年10月15日に株主間契約を締結した。これは2026年11月30日の合弁会社設立予定に先立つ、設立条件の合意を示す事実である。 (S1)
今回の増分は、両社が50:50で出資し、事業承継と不動産活用を扱う合弁会社を設ける計画にある。設立後は、投資対象、案件発掘、資金調達、収益配分を追加開示で確認する。
仮説として、役割と資金の流れが開示され、案件組成と投資回収が継続すれば、この提携は資本関係を実務の基盤へ広げたと評価できる。現時点の次の確認点は、設立とその後の追加開示である。