

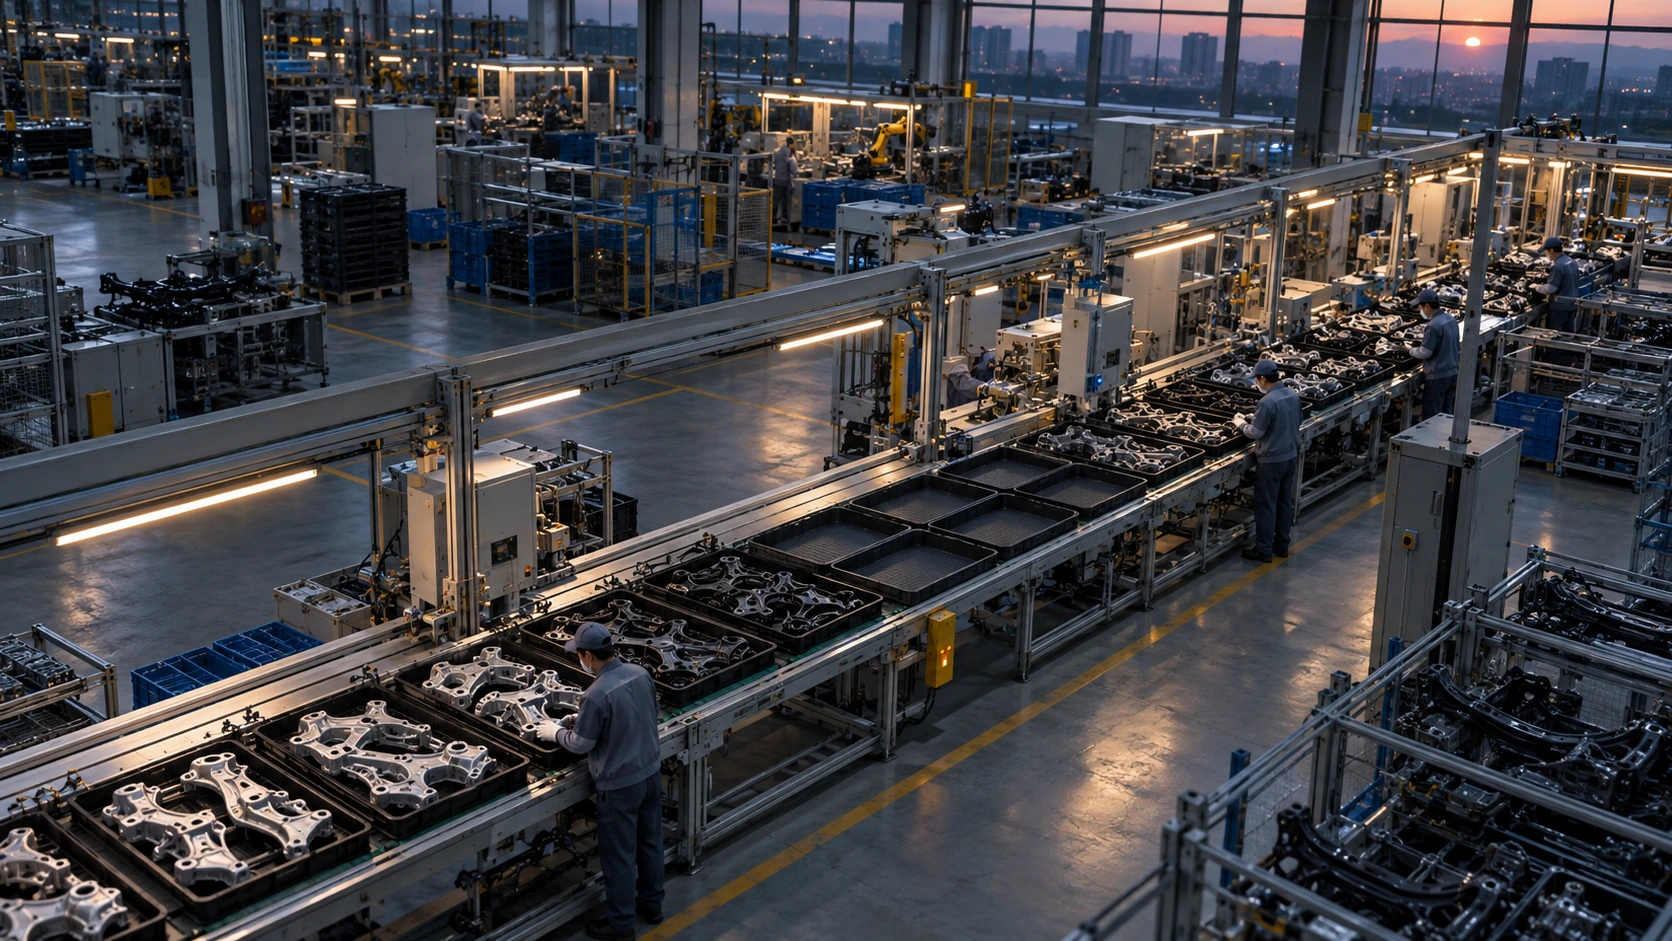
01 / BACKGROUND
中国拠点は、
縮みながら黒字に戻った
譲渡の理由は森六が開示しており、対象会社の3年分の決算がその説明と重なる。
2026.10.23
持分100%
非開示
2026年12月中旬予定
森六は譲渡の理由として、電動化の進展、消費者ニーズの多様化、現地自動車メーカーの台頭による競争環境の激化で、中国自動車市場の事業環境が大きく変わったことを挙げる。そのうえで、中国拠点の最適化と経営資源の選択と集中を進めることがグループの企業価値の向上に資すると判断したと説明する。 (S1) 速報を配した日本M&Aセンターの解説も、この開示に沿って背景を説明する。 (S2)
対象会社の売上高は2023年12月期405,890千元(8,048百万円)から2025年12月期234,052千元(4,870百万円)へ減り、2年間で約42%縮んだ。 (S1)
利益の動きは売上と同じではない。2023年12月期は当期純利益△105,238千元(△2,086百万円)の損失。2024年12月期も当期純利益△71,456千元(△1,502百万円)と損失が続き、営業利益は4,254千元とわずかに黒字だった。2025年12月期に当期純利益10,940千元(227百万円)となり、黒字に転じる。 (S1)
円換算は開示資料が掲載するレートによる。経営成績は各期の期中平均、財政状態は各期末日のレートで換算されており、金額の比較はこの前提に依る。 (S1)
損失から抜けた直後の会社を譲る構成は、開示された中国拠点の最適化と数字の推移を重ねると読める。
- FACT
- 森六株式会社(4249)は2026年10月23日、連結子会社(孫会社)の広州森六塑件有限公司の持分100%を、香港の投資持株会社・衆智達国際集団有限公司へ譲渡することを取締役会で決議し、持分譲渡契約を締結した。譲渡価額は守秘義務により非開示。持分譲渡日は2026年12月中旬の予定で、本稿執筆時点(2026-10-23)では完了していない。中国の制度上、対象会社は株式を発行していないため、取引は持分の譲渡として扱われる。 (S1)
- ANALYSIS
- 対象会社の売上高は2023年12月期の405,890千元から2025年12月期の234,052千元へ約42%減り、当期純利益は△105,238千元の損失から10,940千元の黒字へ転じた。黒字に戻った時点で譲渡に踏み切った構成は、森六が開示した「中国拠点の最適化と経営資源の選択と集中」と重ねて読める。 (S1)
- HYPOTHESIS
- 買い手は投資目的の持株会社で、買収後の運営方針を公表していない。広州の工場を自ら運営するのか、将来さらに別の主体へ移すのか、公表範囲からは判断できない。本稿は買い手の再成長シナリオを仮定しない。
2026年10月23日時点の公開情報。以降の章は、開示事実を土台にしたRAXUSの分析・仮説です。根拠資料を見る ↓
02 / TIMELINE
意思決定の流れを追う。
2001.11
中国・広州市で自動車部品を製造し、資本金は800万米ドル。 (S1)
2011.06
香港の、投資及び投資先企業の経営管理を目的とする持株会社。資本金は30,667万香港ドル。 (S1)
2023.12期
営業利益は△28,470千元(△564百万円)。売上8,048百万円に対して純損失△2,086百万円。 (S1)
2024.12期
営業利益は4,254千元(89百万円)と黒字だが、当期純利益は△1,502百万円の損失。 (S1)
2025.12期
営業利益9,580千元(199百万円)、純資産74,468千元(1,665百万円)。当期純利益が黒字に転じた。 (S1)
2026.10.23
持分100%を衆智達国際集団有限公司へ譲渡し、譲渡価額は守秘義務により非開示。 (S1)
2026年12月中旬(予定)
実行後、広州森六は森六の連結子会社(孫会社)でなくなる。執筆時点で未完了。 (S1)
03 / STRUCTURE
持分100%の譲渡。
金額は非開示のまま
取引は持分の譲渡として契約され、対価と影響額は未開示のまま、12月中旬の実行を待つ。
売主は森六グループの森六テクノロジー・オーバーシーズ・ホールディングス株式会社で、対象会社の持分100%を間接保有する。異動前の所有持分は100%、譲渡持分は100%、異動後は0%である。 (S1)
中国の制度上、対象会社は株式を発行していない。このため取引は持分の譲渡として契約され、譲渡割合は議決権保有割合100%と開示されている。 (S1)
譲渡価額は、譲渡契約における守秘義務により開示を控えると森六は説明する。対象会社の純資産は74,468千元(1,665百万円、2025年12月期末)だが、売却価格を示す数値ではない。 (S1)
実行は2026年12月中旬の予定で、契約締結の時点で完了していない。取引の損益影響の確定額、仲介者の名前、買い手の買収後の運営方針も、この時点では開示されていない。 (S1)
未開示の項目が多い取引では、確定するのは実行後になる。数字を一つに絞るなら、読者の確認点は12月中旬の譲渡日だ。
2026年10月23日時点
- 譲渡価額
- 未開示
- (S1)守秘義務により非開示。純資産74,468千元は売却価格ではない
- 損益影響
- 未開示
- (S1)2027年3月期連結業績への影響は現在精査中
- 仲介者(アドバイザー)
- 未開示
- (S1)
- 買収後の運営方針
- 未開示
- (S1)
- 持分譲渡日
- 開示済み
- 2026年12月中旬予定 (S1)執筆時点で未完了
04 / PARTIES
売る側、売られる会社、
買う側
森六と買い手の間に資本・人的・取引の関係はなく、対象会社が両者を結ぶ。
森六株式会社(4249、東証プライム)は2026年3月期に連結売上高133,871百万円、営業利益4,638百万円を計上した(決算短信原本の照合前の参考値)。 (S3) 対象会社の2025年12月期売上高4,870百万円は、この連結売上高の約3.6%にあたる。決算期間が12月期と3月期でずれるため、概数として扱う。 (S1) (S3)
森六は対象会社に対し製品の販売と購入の両方を行い、ロイヤリティを受け取っている。対象会社の董事長は森六の執行役員が兼務し、森六の従業員6名が董事、監事、総経理のいずれかを兼ねる。譲渡後も製品売買とロイヤリティの関係が続くかは、開示からは確認できない。 (S1)
買い手の衆智達国際集団有限公司は、投資及び投資先企業の経営管理を目的とする持株会社で、2011年6月に香港で設立された。資本金は30,667万香港ドルで、代表者は董事長の郭健。 (S1)
森六は買い手との間に資本関係、人的関係、取引関係がないこと、関連当事者に該当しないことを開示している。買い手の売上や過去の投資実績は公表範囲にない。 (S1)
非上場(中国・広州市〔広州経済技術開発区〕、2001年11月設立)
自動車部品製造。森六の連結子会社(孫会社) (S1)
- 資本金800万米ドル (S1)
- 売上高234,052千元(4,870百万円)(2025年12月期) (S1)
- 営業利益9,580千元(199百万円)(2025年12月期) (S1)
- 当期純利益10,940千元(227百万円)(2025年12月期) (S1)
- 純資産74,468千元(1,665百万円)(2025年12月期末) (S1)
- 中国の制度上、株式を発行していないため持分比率で記載する。 (S1)
香港(九龍・尖沙咀)、2011年6月設立
投資及び投資先企業の経営管理を目的とする持株会社 (S1)
- 資本金30,667万香港ドル (S1)
- 代表者董事長の郭健 (S1)
- 森六との資本・人的・取引関係なし (S1)
- 売上・投資実績未開示 (S1)
- 買収後の運営方針未開示 (S1)
- 森六は関連当事者に該当しないと開示している。 (S1)
05 / TAKEAWAY
12月中旬、
工場は持ち主を変える
確定した事実と実行まで開示されない項目を分け、この譲渡の検証点を絞る。
森六グループは、売上を2年間で約42%減らし黒字に転じた広州の拠点を、持分ごと譲る。2027年3月期連結業績への影響は森六が現在精査中で、開示すべき事項が生じれば速やかに公表される。 (S1) 買い手の衆智達は買収後の運営方針を公表しておらず、工場の次の役割は実行後まで見えない。この譲渡が森六にとって得だったかは、12月中旬の実行と、その後の工場の姿で初めて検証できる。