

01 / OVERVIEW
何が発表されたか。
2026年9月24日、横浜冷凍はペルーの取引先グループに対する債権と優先株式を、個人へ譲渡すると公表した。
2026.09.24
約45億円
2026.09.28
横浜冷凍の開示によれば、同社はOceano Corporation S.A.およびグループ会社2社に対する売掛債権等と、Oceano Corporation S.A.の優先株式を、Ignacio Tirado Melgar氏へ譲渡する。債権譲渡契約と株式譲渡契約による、所有権の移転を伴う真正譲渡である。契約締結は2026年9月24日、譲渡実行は9月28日の予定。譲渡価格は守秘義務により開示されていない。 (S1)
譲渡と同時に、債務者の借入に係る横浜冷凍の債務保証責任(約45億円)が、主債務の消滅に伴い消滅する予定とされる。同社はこれに伴い、債務保証損失引当金戻入益約45億円、投資有価証券売却益約6億円、貸倒損失約25億円を見込む。いずれも現行の2026年9月期業績予想には反映されておらず、修正の要否を精査中としている。 (S1)
譲渡の理由について会社は、債務者の資力や事業環境から回収の不確実性が残ること、今後の回収対応に伴う負担、財務的な観点を総合的に考慮したと説明している。 (S1)
対象となる債権等は、2025年1月6日の過年度決算訂正で特別損失を計上した海外取引先向けの債権等であると、今回の開示自体が明示している。ただし、その後の再発防止策や経営改善方針が今回の判断の直接の理由だとまでは、会社は述べていない。 (S1) (S2)
横浜冷凍は冷蔵倉庫と食品販売を柱とするコールドチェーン企業で、2025年9月期の連結売上高は1,255億63百万円。本件はOceano社の支配権の移転として開示された取引ではなく(優先株式の株数・権利内容は非開示)、「ペルー事業からの撤退」を示す開示でもない。開示されているのは、同社が保有する債権等と優先株式の譲渡である。 (S6) (S1)
- FACT
- 2026年9月24日、横浜冷凍はOceano Corporation S.A.およびグループ会社2社に対する売掛債権等と、Oceano Corporation S.A.の優先株式を、Ignacio Tirado Melgar氏(個人、ペルー・リマ)へ譲渡する債権譲渡契約・株式譲渡契約を締結したと公表した。所有権の移転を伴う真正譲渡で、譲渡価格は守秘義務により非開示。同時に、債務者の借入に係る約45億円の債務保証責任が主債務の消滅に伴い消滅する予定。譲渡実行は2026年9月28日の予定で、本稿執筆時点(2026-09-25)は実行前である。 (S1)
- ANALYSIS
- これはOceano社そのものを売却する案件として開示されたものではない(譲渡される株式は、横浜冷凍が保有していた優先株式に限られる)。売掛債権・優先株式・債務保証という、同じ取引先グループに向いた3種類のエクスポージャーを、1回の取引でまとめて切り離す設計と読める。事業会社そのものを売る通常の事業売却とは異なる、与信・投資リスクの「エグジット」として整理できる。
- HYPOTHESIS
- 譲受人が債務者側の事情に通じた当事者であれば、第三者の投資家よりも回収や再建の見通しを立てやすく、その分だけ債権・優先株式を引き受ける動機を持ちうる。ただし、譲受人の取得目的・資金の出どころ・Oceanoとの現在の関係は開示されておらず、この仮説を裏づける一次資料はない。
2026年9月25日時点の公開情報。以降の章は、開示事実を土台にしたRAXUSの分析・仮説です。根拠資料を見る ↓
02 / TIMELINE
意思決定の流れを追う。
2025.01.06
特定の海外取引先向け債権等について貸倒引当金等を再検討し、2023年9月期に135億円の特別損失を追加計上。同取引先との一部非定型取引は、実質的な金融取引として過年度の収益認識を修正した。 (S2) (S3)
2025.01
会社は過年度決算訂正を踏まえ、リスク管理を経営の重要課題として再認識したと説明している。 (S7)
2025.05.15
審査基準の明確化、外部専門家の活用、取締役会への情報共有改善、投資後モニタリング、信用不安発生時の報告基準明確化を掲げた。 (S4)
2025.06.26
全社方針に「投資の適正化による財務健全性の維持」を設定。食品販売部門では事業部別ROICの導入などを掲げた。 (S5)
2025.11.19
ペルー官報El Peruanoの公告(002-2459749-1)。Ignacio Tirado Melgar氏の名で、取締役会長(Presidente del Directorio)として署名されている。 (S8)
2026.09.24
譲渡先はIgnacio Tirado Melgar氏。譲渡価格は非開示。約45億円の債務保証責任が消滅予定と開示。 (S1)
2026-09-28(予定)
本稿執筆時点(2026-09-25)では実行前で、未了。 (S1)
03 / BUNDLE
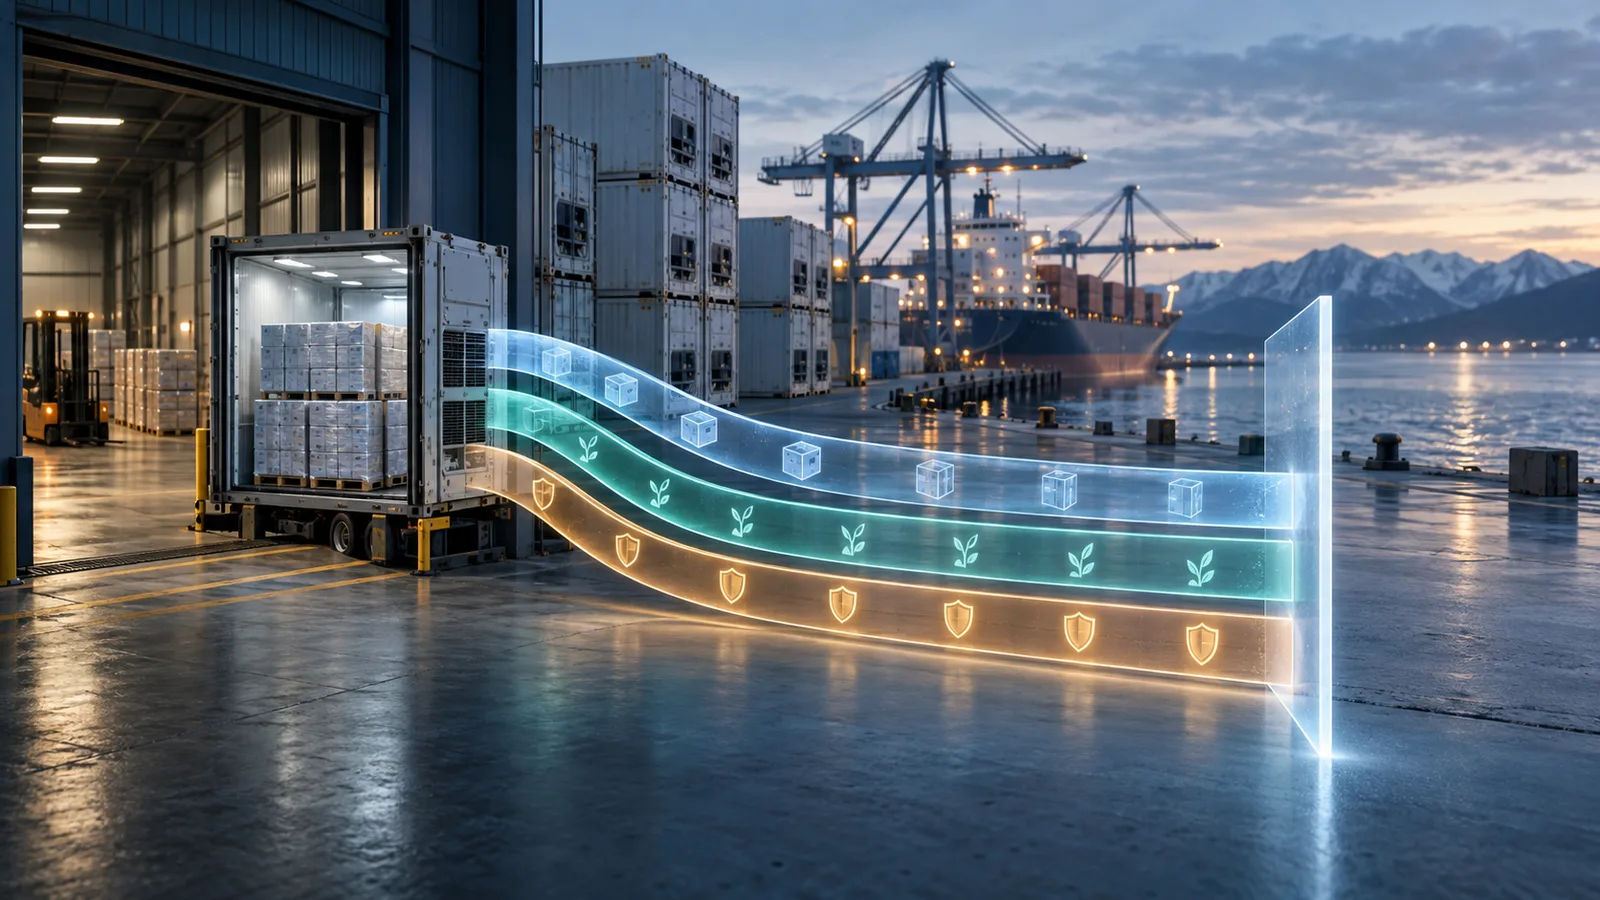
切り離すのは、
3種類のエクスポージャー。
今回の取引は、同じ取引先グループに向いた債権・株式・保証を一度に扱う。
開示から整理すると、横浜冷凍がOceanoグループとの間に持っていたエクスポージャーは3つの層に分かれる。①Oceano Corporation S.A.とグループ会社2社への売掛債権等、②Oceano Corporation S.A.の優先株式、③債務者の借入に対する債務保証(約45億円)。①②は譲渡され、③は主債務の消滅に伴い消滅する予定である。 (S1)
2025年1月の内部統制に関する開示では、この「特定の海外取引先」について、2023年9月期の数値を貸倒引当金64.21億円、投資有価証券評価損26.04億円、債務保証損失引当金44.87億円へ訂正する必要があったと説明されている。債権・投資・保証の3つの層が、当時すでに別々の会計項目として表面化していたことになる。 (S3)
同じ開示で会社は、債権回収が滞った際のリスク評価、専門人材、分析体制、非定型取引の会計判断などに内部統制上の不備があったとしている。 (S3)
債権だけを売っても、保証が残れば主債務の行方に左右され続ける。株式だけを手放しても、債権の回収負担は残る。3つの層を同じタイミングで処理することで、同じ取引先グループに対する信用リスクを、会計上もオペレーション上もまとめて閉じにいく設計と読める。
通常の事業売却では「会社(持分)を誰に、いくらで売るか」が中心になる。本件で動くのは、開示を見る限り会社の支配権ではなく、取引先に向けた与信と投資の束である。M&Aの分類上はDivestitureに入るが、本稿では中身に即して「与信エグジット」と呼ぶ(会社開示の用語ではない)。
04 / GUARANTEE
約45億円は、
譲渡価格ではない。
見出しの数字として目立つ約45億円は、消滅予定の債務保証責任の額である。
約45億円は、債務者の借入に対して横浜冷凍が負っていた債務保証責任の額であり、譲渡価格でも、債権の額面でも、Oceano社の企業価値でもない。譲渡価格は守秘義務により非開示である。 (S1)
保証が消える理由として開示が述べているのは「主債務の消滅に伴い」という点だけである。誰がどのような形で主債務を返済・消滅させるのか、譲受人がどの程度の負担を負うのか、対価が債権・株式・保証の間でどう配分されるのかは、開示されていない。 (S1)
保証は主債務に付随するため、主債務が弁済等で消滅すれば保証も消える。取引全体の中で主債務の消滅が手当てされる設計になっている可能性があるが、その具体的な仕組みは一次資料からは確認できない。
保証は貸借対照表の本体には載りにくく、注記や引当金として現れる「見えにくいエクスポージャー」である。債権と株式を手放しても保証が残っていれば、横浜冷凍は主債務の返済状況に引き続き左右される。本件の要点は、保証の消滅までを同じ取引に組み込んだところにあると読める。
05 / P&L
損益3項目は、
足し算しない。
会社は特別利益と特別損失の見込みを示したが、最終的な業績への影響は確定していない。
会社が見込む項目は3つ。債務保証損失引当金戻入益が約45億円、投資有価証券売却益が約6億円、貸倒損失が約25億円である。現行の2026年9月期業績予想には反映しておらず、修正の要否を精査中としている。 (S1)
本稿はこの3項目を単純に足し引きして「最終利益が〇億円増える」とは書かない。税効果、そのほかの損益要因、業績予想修正の有無と内容は、いずれも開示されていないためである。 (S1)
2025年1月の訂正で計上された債務保証損失引当金44.87億円と、今回の戻入益約45億円は、規模がほぼ一致する。過去に損失として見積もっていた保証リスクが、保証の消滅によって解消され、引当金が戻し入れられる流れと読める。ただし、両者が同一の引当金であることを金額で対応させた開示は、本稿では確認していない。 (S3) (S1)
投資有価証券売却益は、会計上、売却対価が帳簿価額を上回った部分として計上される。優先株式に配分される対価が、評価損計上後の帳簿価額を上回ると見込まれていると読める。譲渡価格そのものは非開示であり、本稿は金額を推計しない。 (S1) (S3)
3項目はいずれも、過去に引当・評価損として織り込んできたエクスポージャーを「確定させる」過程の数字と位置づけられる。貸倒損失約25億円が新たな経済的損失をどの程度含むのか、引当金の取崩しとの関係がどう表示されるのかは、開示からは判別できない。
06 / COUNTERPARTY
譲受人について、
言えること、言えないこと。
譲受人は法人ではなく、ペルー・リマの個人である。
横浜冷凍の開示では、譲渡先(契約先)はIgnacio Tirado Melgar氏で、氏名と住所(ペルー・リマ)が示されている。同開示は、同氏と横浜冷凍の間に取引関係はなく、関連当事者にも該当しないとしている。 (S1)
一方、ペルー官報El Peruanoに2025年11月19日付で掲載されたOceano Corporation S.A.の株主総会招集公告(002-2459749-1)では、Ignacio Tirado Melgar氏の名で、同社の取締役会長(Presidente del Directorio)として署名されている。議題は代理人の選任のみであった。 (S8) (S9)
この公告が示すのは、2025年11月時点での署名上の肩書きである。2026年9月時点で同氏がOceanoでどのような立場にあるか、株式をどの程度保有しているかは、本稿では確認できていない。横浜冷凍の開示もこの関係には触れていない。 (S8) (S1)
「横浜冷凍との関連当事者ではない」という開示と、「2025年11月にOceanoの取締役会長として公告に署名していた」という事実は矛盾しないと読める。前者は横浜冷凍との関係、後者は債務者側との関係についての情報だからである。
債務者側の経営に関わってきた人物が譲受人であれば、債権と優先株式を一括で引き取り、債務者側の資本・負債構成を自ら整理する動機を持ちうる。ただし取得目的は開示されておらず、確認できる一次資料はない。
07 / UNDISCLOSED
未開示事項と
今後の確認点。
一次開示で非公表のまま残る項目と、今後の確認点を整理する。
非開示の項目: 譲渡価格、対象債権の額面・帳簿価額、優先株式の株数・持分比率・権利内容、グループ会社2社の名称、Oceanoの現在の株主構成、譲受人の資金調達、アドバイザー、税効果、通期業績への最終的な影響。 (S1)
本稿は譲渡価格が非開示であることから、投資回収率・損失率・ディスカウント率を推計せず、事実としても扱わない。 (S1)
Oceano Corporation S.A.の事業内容と財務規模は、横浜冷凍の今回の開示では説明されていない。外部データベースではペルー・リマ所在、2019年設立とされるが、一次資料では確認していない。 (S10)
今後確認すべき開示: 2026年9月28日予定の譲渡実行の完了、2026年9月期業績予想の修正有無と決算発表での特別損益の確定額、ペルーの商業登記で確認できるTirado氏とOceanoの最新の役職・株主関係、対象グループ会社2社の名称。 (S1)
08 / LESSON
Divestitureは、
事業の売却だけではない。
企業のポートフォリオ管理には、回収の見通しが立たない与信や保証を切り離す判断も含まれる。
M&Aの「売却」というと、事業や子会社を手放す場面が思い浮かびやすい。本件で切り離されるのは、取引先への売掛債権、優先株式、そして債務保証である。会社の支配権の移転としては開示されていないが、バランスシートの信用リスクは大きく動きうる。
事業会社にとっての示唆として読めるのは、取引先への投融資・保証が重なると、出口も同じ束として設計する必要がある、という点である。債権だけ、株式だけを処理しても、残った層がリスクとして残り続ける。これは本件から読み取れる一つの見方であり、一般化できる法則ではない。
会社は2025年6月に「投資の適正化による財務健全性の維持」を掲げている。今回の譲渡は、回収額の最大化だけでなく、回収対応の負担や保証リスクを解放する判断として位置づけられる可能性がある。ただし会社はこの方針が今回の直接の理由だとは述べていない。 (S5) (S1)
譲渡は2026年9月28日の実行予定で、損益の確定額と業績予想修正の有無もまだ開示されていない。取引の評価は、実行完了と決算での確定値が出るまで保留にするのが誠実な立場と考える。