

01 / DEAL
誰が、どの会社を
取得するのか。
今回の取得主体は信越ポリマー本体ではなく、連結子会社のシンガポール法人である。
2026.09.25
100%
2026.12.31
今回の取得主体は、信越ポリマー本体ではなく、連結子会社のSHIN-ETSU POLYMER SINGAPORE Pte. Ltd.である。対象はマレーシア・ペナン州のPRESTIGE DYNAMICS INDUSTRIES Sdn. Bhd.で、全株式を取得する予定だ。(S1)(S2)
契約締結は2026年10月1日、株式譲渡の実行は同年12月31日の予定である。発表時点では買収は完了していない。取得価額、対象会社の詳細な経営成績・財政状態、売主、アドバイザーは公開されていない。(S1)(S2)
したがって、金額に基づく投資回収や収益寄与をこの記事で推定しない。開示された取引構造と、会社が示す技術・販売面の組み合わせに焦点を当てる。
- FACT
- 信越ポリマーの連結子会社SHIN-ETSU POLYMER SINGAPORE Pte. Ltd.が、PRESTIGE DYNAMICS INDUSTRIES Sdn. Bhd.の全株式を取得する予定。契約締結予定日は2026年10月1日、株式譲渡実行予定日は2026年12月31日。(S1)(S2)
- FACT
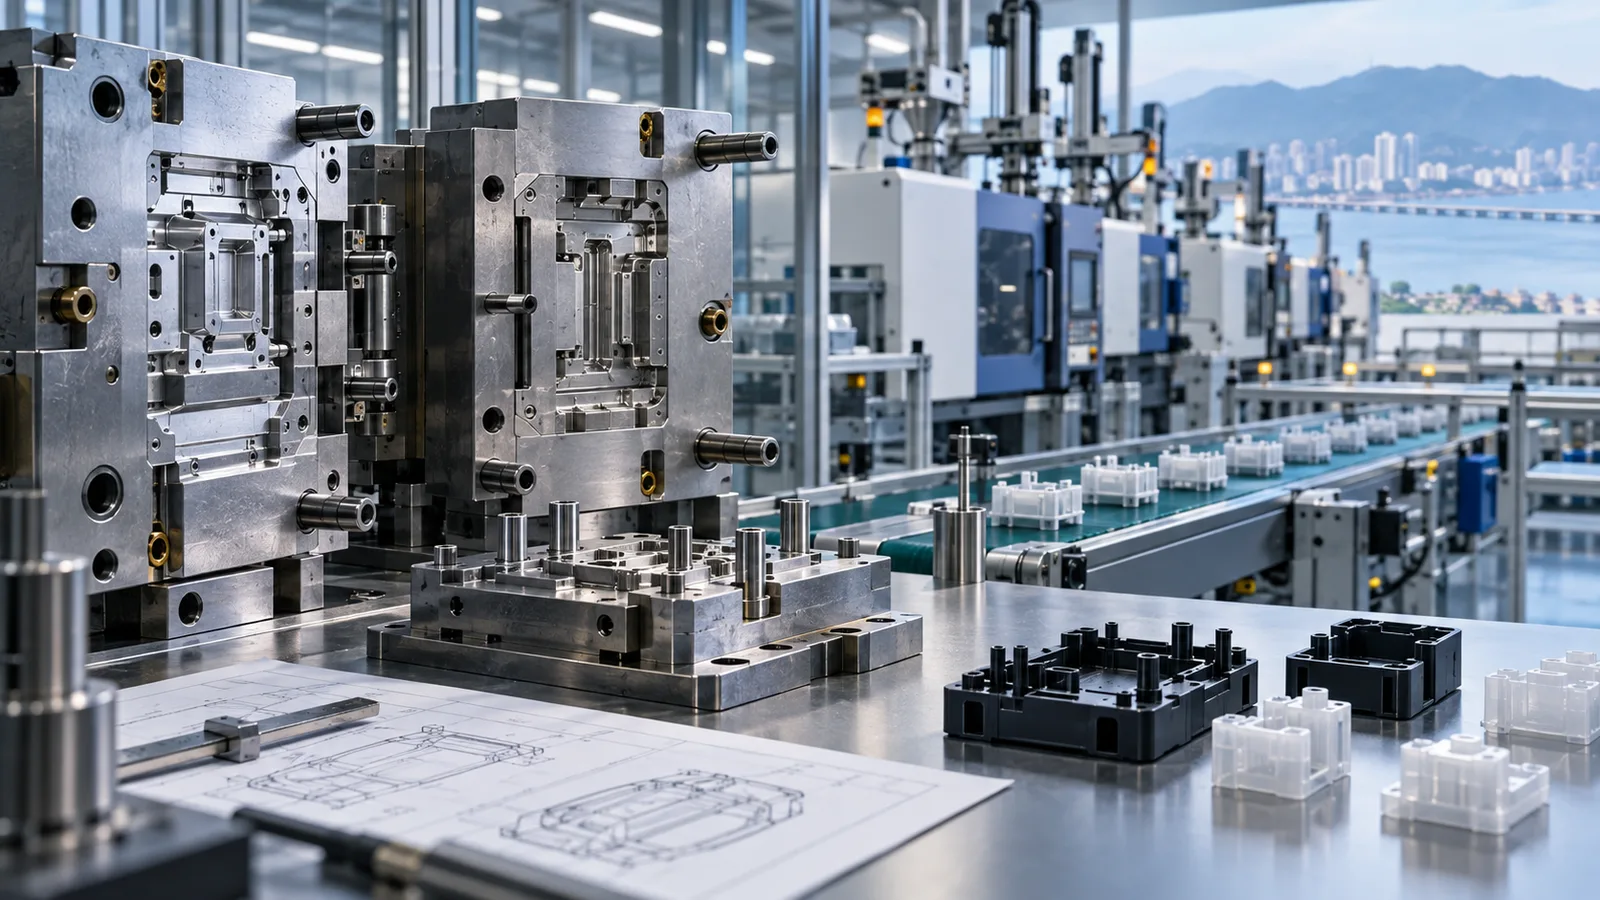
- 対象会社は精密プラスチック製品、金型・治具を製造販売し、自動車、電子部品、電動工具、医療関連などへの供給実績を持つ。(S3)
- FACT
- 会社は、対象会社の金型・治具の設計・製作技術と、信越ポリマーの樹脂加工技術・販売ネットワークを組み合わせ、製品開発力、顧客対応力、コスト競争力、海外生産体制を強化する狙いを示している。(S1)(S2)
- ANALYSIS
- この取引は、生産能力を横に足すだけの買収ではない。精密成形の前段にある金型・治具の設計・製作機能を取り込み、樹脂加工の量産側と接続する「製造バリューチェーン補完型M&A」と読める。
- ANALYSIS
- 金型・治具を外部工程として切り離さず、開発初期から量産までの接点を近づけることで、顧客ごとの仕様変更に対応する余地が広がる。ただし、これは公開情報からの分析であり、統合後の運営方法は開示されていない。
- HYPOTHESIS
- 金型・治具と樹脂加工の連携が実装されれば、設計変更への応答、開発から量産までのリードタイム、顧客対応力の改善につながる可能性がある。実際の効果は、クロージング後の組織・設備・顧客移管の進捗で検証する必要がある。
2026年9月28日時点の公開情報。以降の章は、開示事実を土台にしたRAXUSの分析・仮説です。根拠資料を見る ↓
02 / TIMELINE
意思決定の流れを追う。
2026.09.25
信越ポリマーが連結子会社による株式取得予定を公表。(S1)(S2)
2026.10.01(予定)
SHIN-ETSU POLYMER SINGAPOREによる契約締結予定日。(S1)(S2)
2026.12.31(予定)
全株式の譲渡実行予定日。2026年9月28日時点ではクロージング前。(S1)(S2)
03 / UPSTREAM
金型・治具を取り込むと、
何が変わるのか。
対象会社が持つのは、精密プラスチック製品だけではない。成形品の前段にある技術も含まれる。
対象会社は、精密プラスチック製品に加え、金型・治具の設計・製作も手がける。金型・治具は成形品の品質・仕様・立ち上がりを左右する、製造工程の上流に位置する技術だ。(S1)(S3)
信越ポリマーは樹脂加工技術と販売ネットワークを持つ。ここに金型・治具の設計・製作機能を組み合わせる構想は、完成品の生産能力を追加するよりも、製造工程の前後を近づける動きだと分析できる。受注仕様の理解、試作、量産準備の間にある調整を、同じバリューチェーン上で扱いやすくする狙いである。
もっとも、公開資料が示しているのは技術とネットワークを組み合わせる方針までであり、具体的な組織統合、設備投資、顧客移管の計画ではない。効果は現時点では仮説として扱うべきだ。
04 / WATCHPOINTS
クロージング前後に、
何を確認するか。
契約締結と株式譲渡の実行、そして上流工程の取り込みが実際の指標に表れるかを追う。
第一のポイントは、予定どおり契約締結と株式譲渡が進むかである。発表から12月31日の実行予定日までは、まだ完了前の期間にある。(S1)(S2)
第二は、金型・治具の技術が樹脂加工の現場にどう接続されるかだ。設計変更への応答時間、試作から量産までのリードタイム、品質・コスト面の改善など、上流工程の取り込みが実際の製造指標に表れるかを追う必要がある。
第三は、取得価額や対象会社の財務が非開示である以上、財務効果を先回りして語らないことだ。クロージング後に開示される業績寄与、のれん・PPA、設備投資、統合体制が、このM&Aの成否を測る追加材料になる。