

01 / OVERVIEW
47施設の売却は
会社単位の切り出しから始まる
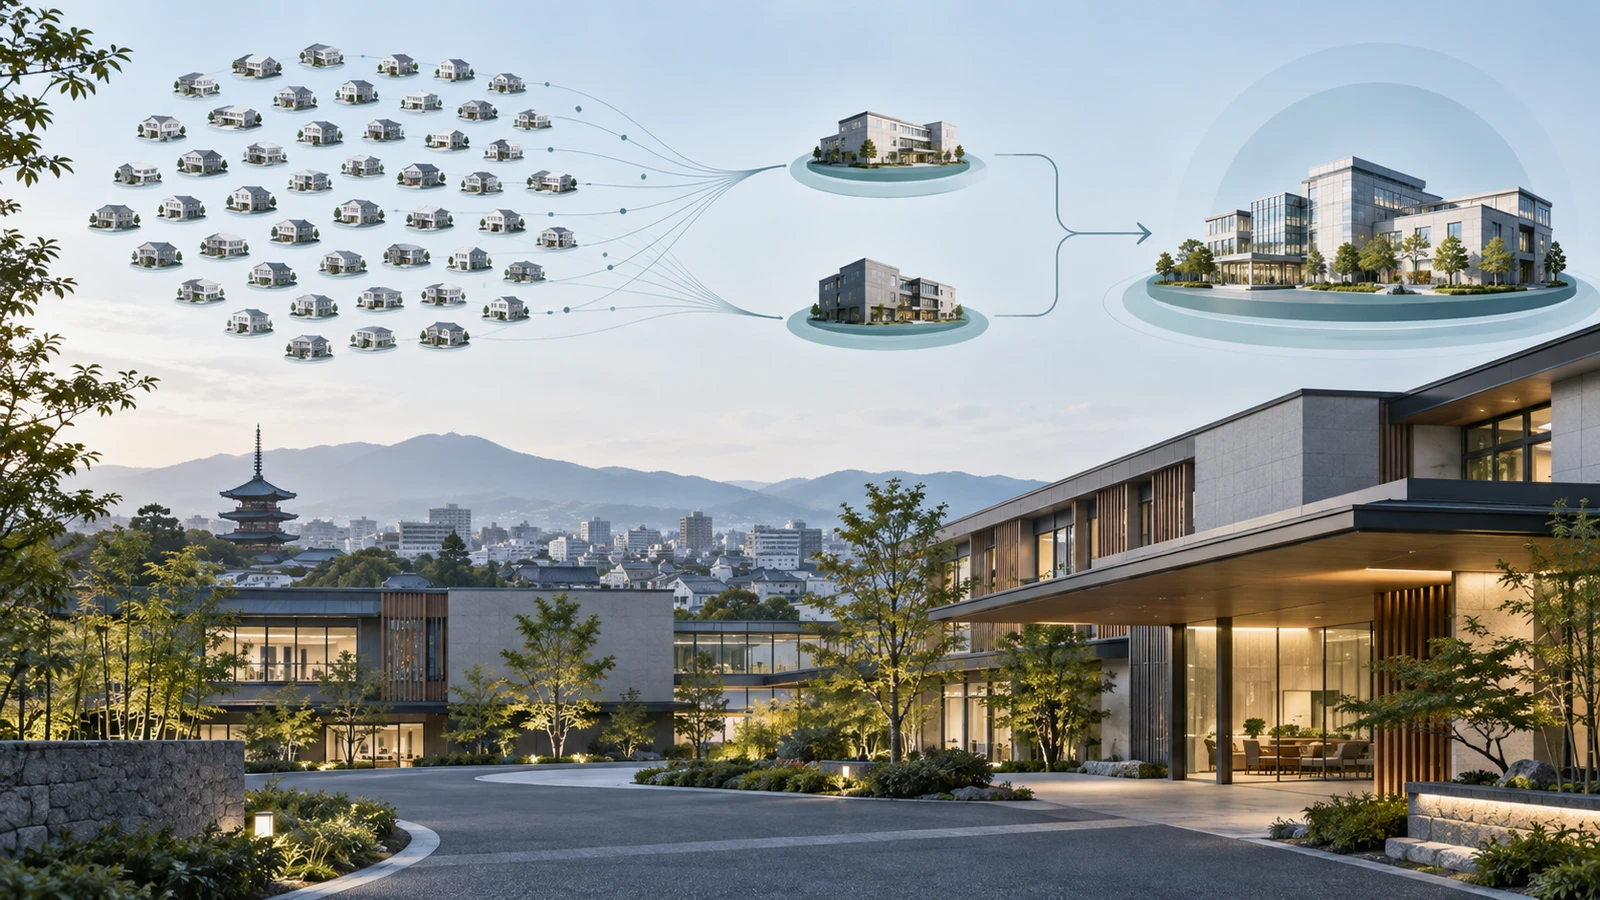
今回のポイントは、施設を個別に譲渡するのではなく、対象事業を受ける会社を先に用意し、その株式を取得する点にある。
医心館47施設
2社へ承継後、全株式を取得
NSSK支援ファンド
174億円
クロージング前
S1によれば、NSSK支援ファンドは、アンビスホールディングスの「医心館」西日本中心47施設の事業・関連不動産を承継する2社の全株式を取得する株式譲渡契約を締結した。
発表日は2026年9月28日。譲渡価額174億円はPacketのSecondary Sourcesによる報道額であり、この原稿では開示原文で再確認済みの確定値とは扱わない。
- FACT
- 2026年9月28日、NSSK支援ファンドは、医心館47施設の事業・関連不動産を承継する2社の全株式を取得する株式譲渡契約を締結したと発表した(S1)。
- FACT
- NSSKが支援するキート24施設と合わせ、ホスピス事業を71施設へ拡大する予定とされている(S1)。
- FACT
- 譲渡価額174億円はPacketのSecondary Sourcesで報じられた金額であり、取引完了前の案件として扱う(S2)。
- ANALYSIS
- 2社への承継を先に置く設計は、施設群と関連不動産を会社単位にまとめて移すカーブアウトとして整理できる。
- ANALYSIS
- 47施設の追加取得は、既存のキート24施設に新たな施設群を重ねるロールアップ型の動きと読める。これは取引構造からの分析であり、取得後の運営統合を確認したものではない。
- HYPOTHESIS
- 今後の投資論点は、2社に切り出した事業を既存のキート事業とどう接続し、71施設体制を実現できるかに移る。ただし、運営統合の方法や施設別の採算はPacketからは判断できない。
2026年10月7日時点の公開情報。以降の章は、開示事実を土台にしたRAXUSの分析・仮説です。根拠資料を見る ↓
02 / TIMELINE
意思決定の流れを追う。
2026年9月28日
NSSK支援ファンドが、対象47施設の事業・関連不動産を2社へ承継した後、その2社の全株式を取得するスキームを公表。
今後
アンビス臨時株主総会の承認等が前提。詳細なクロージング日はPacketで未確定。
取得後の予定
既存のキート24施設と合わせて71施設へ拡大予定。これは完了済みの実績ではない。
03 / STRUCTURE
47施設は
2社への承継を経て動く
対象事業と関連不動産を2社へ承継し、その2社の100%を取得する。ここにカーブアウトの構造が表れている。
S1の記載に沿うと、対象事業はまず2社へ承継され、その後にNSSK支援ファンドが承継会社2社の全株式を取得する。取得対象は施設そのものの個別売買ではなく、事業を受けた会社の株式だ。
この二段階の設計は、事業と関連不動産を一定の会社単位にまとめて移すカーブアウトとして整理できる。一方、承継会社の名称、詳細な契約条件、アドバイザーはPacketで確認できないため、補完しない。
RAXUS VIEW / EDITORIAL TAKEAWAY
構造を見ると
論点が分かれる
株式取得の前段にある事業承継と、取得後の運営設計を分けて読むことが重要だ。
04 / ANALYSIS
NSSKは既存基盤に
47施設を重ねる
既存のキート24施設との組み合わせが、この案件を単独の施設取得ではなく、PEによる事業基盤拡張として読ませる。
FACTとして、NSSKはホスピス運営会社キートを支援しており、今回の47施設と合わせてホスピス事業を71施設へ拡大する予定とされる。
ANALYSISとしては、47施設の追加取得は、既存の運営基盤に新たな施設群を重ねるロールアップ型の動きと読める。施設数の拡大は確認できるが、取得後の運営統合やサービス品質への影響はPacketから断定できない。
RAXUS VIEW / EDITORIAL TAKEAWAY
規模拡大は
まだ予定の段階
24施設から71施設への拡大は、取引完了と運営の実行を経て初めて実績になる。
05 / WATCHPOINTS
クロージング前の
数字をどう読むか
発表されたスキーム、報道された金額、取得後の予定を混ぜずに確認する必要がある。
174億円はPacketのSecondary Sourcesで報じられた譲渡価額である。PacketのPrimary Sources欄にはアンビス開示原文URLがないため、本稿では報道額として明示する。
取引はアンビス臨時株主総会の承認等を前提とし、詳細なクロージング日は未確定だ。したがって、取引完了や71施設体制の実現を現在の事実としては書かない。
ANALYSISとしての次の焦点は、承認・クロージングの進捗と、2社に切り出した事業を既存のキート事業とどう運営するかにある。
RAXUS VIEW / EDITORIAL TAKEAWAY
次に見るべきは
実行の進捗
発表時点の取引構造と、クロージング後に実現する運営体制を分けて追う。