MANAGEMENT / 事業企画・推進・仕組み化・標準化
生産性向上の進め方 分子と分母のどちらを動かすかを決め、業種別の実額で自社を測る
公開 2026.11.01
生産性向上は施策を並べる前に、付加価値額(分子)と労働投入量(分母)のどちらが詰まっているかを決める作業です。2026年版中小企業白書の3類型と業種別の実額、経営力向上計画が定める計算式と目標伸び率で、自社の現在地と最初の一手を決める手順を示します。
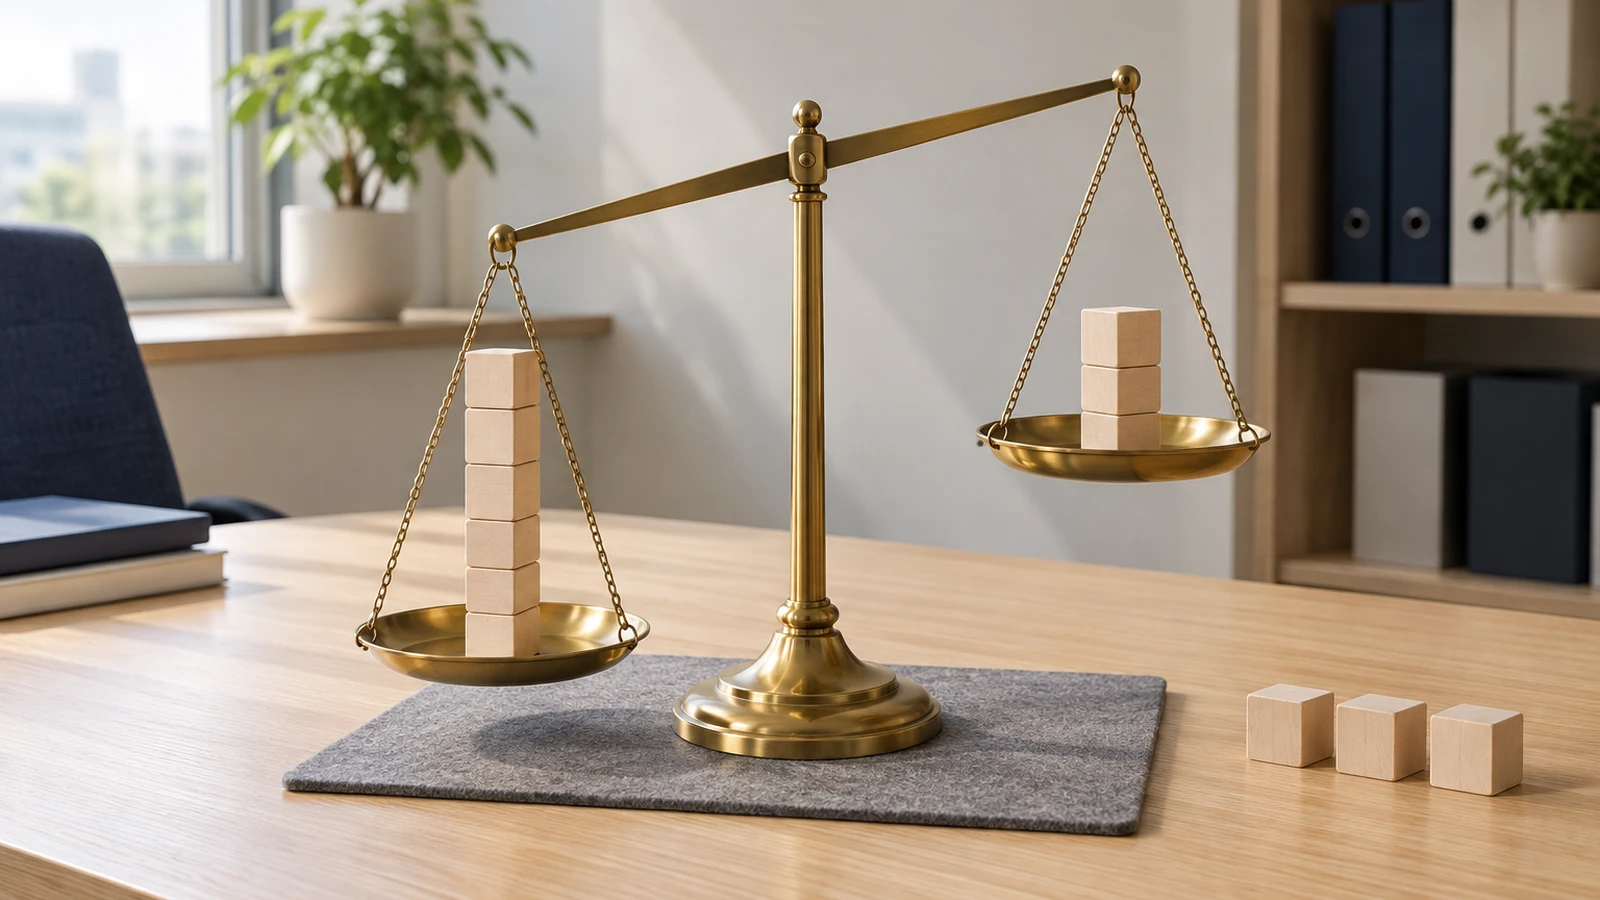
- 生産性は割り算です。分子が付加価値額、分母が労働投入量。2026年版中小企業白書は、労働生産性の上昇要因を付加価値額の増加(分子)と労働投入量の最適化(分母)に分解して分析しています(出典:中小企業庁「2026年版中小企業白書」第2部第2章第1節)。施策を並べる前に、自社がどちらで詰まっているかを決める必要があります
- 同白書は、付加価値額の変化率と従業員数の変化率を45度線で比べ、6,945社を①効率的成長型・②効率化型・③非効率的成長型の3つに分類しました。前半期間(2015〜2019年)で③に位置した事業者のうち約5割が、全期間(2015〜2024年)では①か②へ移動しています(同白書第2部第2章第2節第2-2-82図・第2-2-83図)。型は固定ではありません
- 目標値を勘で決める必要もありません。経営力向上計画は、原則5年間の計画で労働生産性の目標伸び率を2%以上とし、計算式も公的に定義しています(出典:中小企業庁「事業分野別指針及び基本方針」、基本方針全文は令和8年1月1日改正)
この記事は、生産性向上の施策を10個並べる書き方を取りません。2026年版中小企業白書の実数で自社の型を判定し、業種別の労働生産性の実額(2024年度)と比べ、どの打ち手を最初の四半期に当てるかを決めるところまでを扱います。業務そのものをどう削るかという手順は業務効率化の進め方で、月次で追う指標の選び方はKPI設計で扱っています。
最初に結論:施策を選ぶ前に、分子と分母のどちらが詰まっているかを決める
まず見るべき判断表|生産性向上に着手する前に決める4項目
| 項目 | 内容 |
|---|---|
| 生産性の定義をどれにするか | 社内で1つに固定する。公的な説明が必要なら経営力向上計画の式=(営業利益+人件費+減価償却費)÷労働投入量。白書の業種比較に合わせるなら付加価値額÷従業員数。途中で混ぜると改善したか悪化したかが判定できなくなる |
| 自社の現在地 | 直近決算と5年前(または10年前)で、付加価値額の変化率と従業員数の変化率を出す。この2つの大小関係で自社の型(効率的成長型/効率化型/非効率的成長型)が決まる |
| 最初の四半期に当てる側 | 分子が伸びていないなら価格転嫁と原価把握から。分子は伸びているのに人数の伸びが上回っているなら分母(省力化投資)から。両方を同時に始めない |
| 目標の置き方 | 伸び率は経営力向上計画の基準(原則5年で2%以上)を出発点にする。業種・事業規模を勘案して弾力的に設定できるが、計画終了時点の労働生産性の値は正とする必要がある |
生産性向上が進まない原因は、やる気でも知識でもありません。「生産性」という言葉が分子と分母の両方を指しているのに、打ち手が分母側(効率化)に偏ることです。先に自社の割り算のどちらが詰まっているかを確定させれば、検討する施策の範囲はかなり絞れます。
2026年版中小企業白書は、第2部第2章第2節の冒頭でこう述べています。労働生産性とは付加価値額÷労働投入量(従業員数)であり、付加価値額を増加させても、それ以上に労働投入量が増加すれば、労働生産性向上にはつながらない、と。
この一文は裏返しても成立します。労働投入量を減らしても、それ以上に付加価値額が落ちれば、生産性は上がりません。人を減らして受注が取れなくなった会社、残業を禁止して納期遅延が増えた会社に起きているのはこれです。割り算の片側だけを見ている限り、努力と結果が結びつきません。
効率化したのに生産性が上がらない理由 分母を削っても分子が落ちれば同じ
業務効率化は分母側の一手段です。生産性向上とイコールではありません。日本全体で見ると、時間当たりの生産性は実際に上がっています。ただしそれは労働時間が減ったからではなく、付加価値額の増え方が労働投入量の増え方を上回ったからです。
言葉を整理します。業務効率化は、同じ仕事を短い時間で終わらせることです。生産性向上は、投入した労働量に対して生み出す付加価値を増やすことです。前者は後者の手段の1つであって、全部ではありません。
この区別が効いてくるのは、効果を測る段階です。2026年版中小企業白書のコラム2-1-1は、複数の公的統計を組み合わせて時間当たり労働生産性(付加価値額÷総労働時間)の推移を試算し、2015年度と比較して2024年度では25.5%上昇していると示しました。白書自身が、統計間の定義を完全に一致させることは困難なため分析結果は含みをもって確認する必要がある、と断っている試算値です。そして、その要因をこう分析しています。労働者数は2015年度〜2018年度にかけて増加傾向にあり、その後横ばい。労働者一人当たりの労働時間は2019年度以降、長期的には減少傾向。これらを掛け合わせた労働投入量(総労働時間)は増加後に横ばいだが、付加価値額の増加率を下回っている——つまり、上昇の要因は分子が伸びたことにあります。
+25.5%
時間当たり労働生産性の伸び(2015年度→2024年度)
おおむね横ばい
一人当たり労働生産性の10年推移
同じ10年で、一人当たりの労働生産性は「若干上昇傾向にあるが、おおむね横ばいで、伸び悩んでいる」と白書は記しています。1時間あたりでは上がり、1人あたりでは横ばい。この差は、頭数が増えて1人の労働時間が減った結果です。測り方を変えると結論が変わるので、社内で追う指標は1つに固定しなければなりません。
国際的な位置も確認しておきます。日本生産性本部の「労働生産性の国際比較2025」は、2024年の日本の時間当たり労働生産性を60.1ドル(5,720円)、OECD加盟38カ国中28位としています。就業者一人当たりは98,344ドル(935万円)で29位。2024年の実質労働生産性上昇率は−0.6%で、2020年以来4年ぶりのマイナスになりました。同報告書は、2024年の実質経済成長率がマイナス(−0.2%)になる一方、人手不足を背景に就業者の増加が続いたことが順位にも影響した、と説明しています。
これも分母の話です。人が増えれば、同じ付加価値でも1人あたりの数字は下がります。
❌ 残業削減とツール導入を「生産性向上の取り組み」として報告する。測っているのは投入時間だけで、付加価値額を見ていない ⭕ 分母を削る打ち手と分子を上げる打ち手を帳簿上で分け、同じ期間に付加価値額がどう動いたかを並べて見る
❌ 「時間当たりで改善した」と「1人当たりで悪化した」を同じ会議で並べ、都合のよい方を採用する ⭕ 期初に指標を1つ決め、分母の定義(従業員数か総労働時間か)を書いて残す。年度をまたいで変えない
自社の生産性はいくらか 業種別の実額と、制度ごとに違う計算式
「生産性を上げよう」で止まるのは、自社の現在の数字を出していないからです。計算式は制度ごとに違い、どれを使うかで金額が変わります。まず式を1つ選び、直近決算で1つ数字を出す。そのうえで業種別の実額と比べると、自社が平均の上か下かが分かります。
計算式は3つある。社内で1つに固定する
同じ「労働生産性」でも、公的な文書が定める計算式は一致していません。使う目的で選びます。
| 使う場面 | 計算式 | 出どころ |
|---|---|---|
| 経営力向上計画・税制や金融支援の申請 | (営業利益+人件費+減価償却費)÷労働投入量(労働者数、または労働者数×1人当たり年間就業時間) | 中小企業等の経営強化に関する基本方針。計画の認定判断基準に使われる |
| 白書の業種別比較に自社を並べる | 付加価値額÷従業員数(付加価値額=営業純益〈営業利益−支払利息等〉+人件費+減価償却費+支払利息等+動産・不動産賃借料+租税公課。整理すると営業利益+人件費+減価償却費+動産・不動産賃借料+租税公課) | 2026年版中小企業白書 第2-1-2図の注記(もとの資料は財務省「法人企業統計調査年報」) |
| 簡易に自社の現状を把握する | 営業利益÷従業員数 | ローカルベンチマーク(ロカベン)。シート自身が簡易的な計算と明記している |
経営力向上計画策定の手引きは、この点をはっきり書いています。「なお、ローカルベンチマークで算出される労働生産性とは、計算式が異なりますので、必ずしも……労働生産性の数値とは一致するわけではありません」。式が違えば数字が違うのは当然ですが、社内の会議で両方が飛び交うと、改善したのか悪化したのかが分からなくなります。制度ごとの定義の違いをもう一段詳しく整理したものはKPI設計にあります。
業種別の実額と比べる
数字が1つ出たら、同じ規模帯の平均と比べます。比べる相手は下の表の値なので、自社の数字も下の表と同じ式(白書の式)で出し直してから並べてください。次の表は、資本金1千万円以上1億円未満の法人企業について、従業員一人当たり付加価値額(減価償却費を含む)を業種別に示したものです。
| 業種 | 2022年度 | 2023年度 | 2024年度 |
|---|---|---|---|
| 建設業 | 866.6万円 | 874.1万円 | 884.8万円 |
| 情報通信業 | 703.5万円 | 686.1万円 | 709.2万円 |
| 卸売業、小売業 | 673.7万円 | 730.2万円 | 705.5万円 |
| 学術研究、専門・技術サービス業 | 718.8万円 | 713.6万円 | 705.5万円 |
| 製造業 | 635.7万円 | 655.2万円 | 692.9万円 |
| 運輸業、郵便業 | 573.6万円 | 561.7万円 | 617.1万円 |
| 生活関連サービス業、娯楽業 | 447.1万円 | 436.2万円 | 517.6万円 |
| 宿泊業、飲食サービス業 | 348.1万円 | 328.7万円 | 343.0万円 |
(出典:中小企業庁「2026年版中小企業白書」第2-1-2図。資料は財務省「法人企業統計調査年報」。ここでの集計対象は資本金1千万円以上1億円未満の企業)
建設業の884.8万円と宿泊業、飲食サービス業の343.0万円では2.6倍の開きがあります。白書も、業種ごとにばらつきが存在し、宿泊業、飲食サービス業と生活関連サービス業、娯楽業は他の業種と比べて労働生産性が低い水準にある、と述べています。比較する相手は、同じ業種の数字にそろえる必要があるということです。比べる相手は自社の業種の値で、そこから上に行くための打ち手を探します。
もう1つ、売上のうちどれだけが付加価値として残るかを示す指標も押さえておきます。
| 業種 | 付加価値比率(付加価値額÷売上高) |
|---|---|
| サービス業(他に分類されないもの) | 56.1% |
| 学術研究、専門・技術サービス業 | 52.4% |
| 宿泊業、飲食サービス業 | 46.0% |
| 情報通信業 | 44.5% |
| 運輸業,郵便業 | 42.4% |
| 不動産業,物品賃貸業 | 40.0% |
| 製造業 | 29.5% |
| 建設業 | 27.8% |
| 全業種 | 25.6% |
| 小売業 | 19.6% |
| 卸売業 | 10.3% |
(出典:中小企業庁「2026年版中小企業白書」付属統計資料15表。資料は中小企業庁「令和7年中小企業実態基本調査速報(令和6年度決算実績)」。この表の付加価値額は、売上原価のうち労務費・動産不動産賃借料・減価償却費、販売費及び一般管理費のうち人件費・動産不動産賃借料・減価償却費・租税公課、営業外費用のうち支払利息・割引料、経常利益、能力開発費の合計として定義されています)
2つの表は統計も付加価値額の定義も違うので、金額を直接割り戻して照合することはできません。読み方はこうです。1つ目の表は「1人がいくら生み出しているか」、2つ目は「売上の何割が自社に残るか」。卸売業の10.3%のように付加価値比率が低い業種では、売上を伸ばしても分子はあまり増えません。この場合、分子を上げる打ち手は売上増ではなく、取引条件と単価の側にあります。
自社はどの型か 付加価値額と従業員数の変化率を45度線で比べる
2026年版中小企業白書は、付加価値額の変化率を縦軸、従業員数の変化率を横軸に取り、45度線を境界に3つの型へ分類しました。自社の決算から2つの変化率を出すだけで、打ち手の方向が決まります。全体としては同じ型にとどまる傾向が強い一方、③非効率的成長型にいた会社のうち約5割は10年で①か②へ移動しています。
分類の仕方はこうです。縦軸が付加価値額の変化率、横軸が従業員数の変化率。45度線は両者が同じ率で動いた線で、これが生産性が向上しているかどうかの境界になります。45度線より上は、付加価値額の変化率が従業員数の変化率を上回っている領域、つまり生産性が向上している領域です。なお白書は、付加価値額が減少している領域は分析の対象外とし、付加価値額の変化率がゼロの場合も集計に含めていません。従業員数の変化率がちょうどゼロで付加価値額がプラスの場合は、②効率化型に集計されています。
自社の型を判定する|付加価値額の変化率と従業員数の変化率を比べる
| 型 | 当てはまる状態 | 白書の位置づけ | 最初に当てる側 |
|---|---|---|---|
| ①効率的成長型 | 付加価値額も従業員数も増えていて、付加価値額の伸びが従業員数の伸びを上回る | 従業員数が増えながら労働生産性を向上させ、成長を実現している領域 | 現状の路線を維持。分子側の次の一手(投資・育成)に資源を回す |
| ②効率化型 | 付加価値額は増えていて、従業員数は減っている | 人材の確保が一層困難になる可能性が高い中で、目指すことが労働生産性を向上させる上での一つの選択肢 | 分母側(省力化投資)を継続しつつ、分子が落ちない設計を確認する |
| ③非効率的成長型 | 付加価値額も従業員数も増えているが、付加価値額の伸びが従業員数の伸びを下回る | 従業員数の増加に見合った付加価値額が創出できていない領域 | 分母から。省力化投資で労働投入量を最適化する |
表の「最初に当てる側」は、白書の分析をもとに編集部が整理したものです。白書は類型と移動の傾向を示しているだけで、型ごとの着手順を指定しているわけではありません。
判定は難しくありません。直近決算と5年前(または10年前)の決算から、付加価値額と従業員数をそれぞれ拾い、変化率を出して大小を比べるだけです。白書が使った計算式も公開されており、全期間の従業員数変化率=(2024年の従業員数−2015年の従業員数)÷2015年の従業員数、付加価値額変化率も同様の形です。
ここからが重要な部分です。白書は、アンケートの回答事業者のうち6,945社について、前半期間(2015年から2019年)の類型と、全期間(2015年から2024年)の類型を突き合わせました。全体的な傾向としては前半期間で位置していた類型にとどまる傾向が強い。ただし、前半期間で③非効率的成長型に位置していた事業者のうち、約5割が全期間では①効率的成長型または②効率化型に移動している——型は固定ではないということです。
では、移動した会社と、とどまった会社は何が違ったのか。白書が挙げたのは省力化投資です。省力化投資に「取り組んだ」事業者は、「取り組んでいない」事業者に比べて、類型が効率的成長型へ移動している傾向にある、と示しています。AI活用、ITツールの活用についても同じ傾向が確認されました。
ここでの省力化投資の定義は、白書の脚注で明示されています。機械化(人の作業を機械設備に代替させること)やITツールの活用、AI(人工知能)の活用等によって、従前と同等又はそれ以上の付加価値を創出するために投入する労働量を減少させること。注目すべきは「従前と同等又はそれ以上の付加価値」という条件です。付加価値が落ちる前提の削減は、ここに含まれません。
分子を上げる 白書が効果を確認した打ち手を順番に並べる
分子側の打ち手は数が多いので、順番が必要です。2026年版中小企業白書の分析をまとめると、付加価値額の変化率が高い事業者には、価格に乗せられている、原価が見えている、買った設備を動かしている、という3つの共通点がありました。費用のかからない順に並べると、着手順はおおむね決まります。
1番目:価格転嫁。乗せられないと分子は増えない
白書は、価格転嫁の状況別に付加価値額の変化率(中央値)を見て、価格転嫁率が高い事業者ほど付加価値額の変化率が高く、「価格転嫁できなかった」事業者は変化率が最も低いことを示しました。費用の上昇分を適切に販売価格に転嫁することは、付加価値額の増加につながると考えられる、という整理です。
あわせて、取引先依存度が高いほど「価格転嫁できなかった」と回答した事業者が多いことも示されています。白書はここから、価格転嫁を実現するに当たっては、特定の顧客に過度に依存する状況に陥らないようにすることが重要と考えられる、と述べています。協議の持ち出し方と、断られたときに使える公的なルートは価格転嫁の進め方で扱っています。値札そのものの決め方は価格設定の方法です。
2番目:原価把握。転嫁の成否はここで決まっている
価格転嫁が通るかどうかは、交渉の技術よりも手持ちの材料で決まります。白書は、原価の把握状況を「製品・商品・サービス単位」が約4割、「拠点・事業・部門単位」が約3割、「全社単位」と「把握していない」が合わせて約3割と集計し、原価を詳細に把握している事業者ほど価格転嫁率が高いこと、「把握していない」と回答した事業者は「価格転嫁できなかった」割合が最も高いことを示しました。
さらに、原価管理データの活用がどこまで社内に浸透しているかも集計されています。「現場担当者まで」が35.0%、「管理職まで」が35.5%。浸透度が高いほど価格転嫁の実現と転嫁率向上につながる可能性がある、という分析です。原価管理によって得られた効果としては「価格設定の最適化」が最多で、「予算管理の精度向上」「従業員のコスト意識向上」が続きます。
原価が見えていない理由も確認しておく価値があります。「原価の把握は不要と判断している」が約2割。それ以外では、「その他」を除くと「データが整備できていない」が最も多く、「業務多忙で時間がない」「専門人材が不足している」が続きました。最初の一歩として共通費の配賦を省く方法は部門別損益の作り方にまとめています。
3番目:設備稼働率。買う判断より、動かす設計
成長に向けた設備投資に「取り組んだ」事業者は、付加価値額の変化率(中央値)が高い——ここは想像どおりです。注目したいのは次の2点です。
白書は、足下の設備稼働率が高い事業者は付加価値額の変化率(中央値)が高いことを示し、設備稼働率の向上が設備投資の効果を高める可能性を指摘しています。そして、稼働率を分けるのは投資前の準備でした。成長に向けた設備投資に取り組んだ事業者のうち、収支計画を「詳細に策定した」「簡易的に策定した」の合計は約8割、業務プロセス見直しに「取り組んだ」は約7割。いずれも、策定・実施した事業者のほうが稼働率が高い傾向にあります。
その業務プロセス見直しの具体的な内容は、稼働率の水準に関わらず「業務フローの可視化・見直し」が最多で、「従業員の再配置や業務分担の見直し」「業務作業時間の把握」が続きました。つまり、設備を入れる前に業務を整えた会社が、入れた後に稼働させられているという順番です。投資1件を実行するかどうかの判断軸は設備投資の判断基準で扱っています。
なお、2019年以降に成長に向けた設備投資に取り組んでいない事業者の理由は、「投資に見合う収益を確保できるか分からない」が最多で、「運用・保守できる人材が不足している」「資金に余裕がない」が続きます。資金が1位ではないことは、順番を考えるうえで示唆的です。
4番目以降:人材育成と管理会計
人材育成については、OJTとOFF-JTの両方に取り組んでいる事業者が付加価値額の変化率(中央値)が最も高く、どちらか一方のみ、どちらも取り組んでいない、と続きます。取組率はOJTが全体で約6割、OFF-JTが約3割です。OJTの効果を高めるために有効だった取組は「必要なスキルの明確化」が最多で、「担当業務の明確化」「定期的な振り返り面談の実施」が続きました。教える順番の設計そのものはOJTの仕組みづくりに置いています。
管理会計(決算書の作成とは別に、経営の意思決定のために原価管理や採算管理等に取り組むこと)については、「大いに取り組んでいる」「ある程度取り組んでいる」の合計が約6割、「あまり取り組んでいない」「ほとんど取り組んでいない」が約4割。取り組んでいる事業者のほうが付加価値額の変化率が高い、という結果です。
| 順番 | 打ち手 | 白書が示した関係 | かかる費用 |
|---|---|---|---|
| 1 | 価格転嫁 | 転嫁率が高い事業者ほど付加価値額の変化率(中央値)が高い。転嫁できなかった事業者は最も低い | 交渉の時間のみ |
| 2 | 原価把握 | 原価を詳細に把握している事業者ほど転嫁率が高い。把握していない事業者は「価格転嫁できなかった」割合が最も高い | 集計の手間 |
| 3 | 設備稼働率の向上 | 稼働率が高い事業者ほど付加価値額の変化率が高い。投資前の収支計画策定(約8割)と業務プロセス見直し(約7割)が稼働率を分ける | 既存設備なら追加費用なし |
| 4 | 人材育成 | OJTとOFF-JTの両方に取り組む事業者が付加価値額の変化率が最も高い | 研修費・工数 |
| 5 | 成長投資(設備・AI) | 取り組んだ事業者は付加価値額の変化率が高い。成長に向けたAI活用の取組率は全体で約2割 | 投資額 |
各行の「白書が示した関係」は白書の分析結果ですが、1〜5の順番と「かかる費用」の欄は、白書が付けた優先順位ではなく編集部の整理です。白書は打ち手ごとの効果を示しているだけで、着手順までは示していません。
分母を最適化する 省力化投資は「同じ付加価値を、少ない労働量で」
分母側の打ち手は、人を減らすことではありません。白書の定義は「従前と同等又はそれ以上の付加価値を創出するために投入する労働量を減少させること」です。そして効果を分けたのは、ツールの種類ではなく、研修と部門間連携という導入の仕方でした。
取組率を押さえておきます。省力化投資のうちAI活用は全体で約3割、ITツール活用は全体で約7割の事業者が取り組んでいます。前章で挙げた「成長に向けたAI活用」の約2割とは別の設問で、こちらは労働投入量を減らす目的のAI活用を指します。業種別に見ると、情報通信業は両方で高い一方、製造業はITツール活用に「取り組んだ」と回答した割合が比較的低い、という結果です。
AIを活用する目的は、「業務時間の節減」が8割を超え、「人手不足の解消」「業務の属人化解消」が続きました。白書はここから、成長のためにAIを活用することに加え、労働投入量を最適化する目的でAIを活用している可能性を指摘しています。部門別では、営業・販売・顧客対応部門とバックオフィス部門が、製造・生産管理・物流部門と比較してAIを「活用している」と回答した割合が高い。具体的な活用方法を自由回答でテキスト分析した結果では、どの業種でも「文書作成、要約、校正」「業務自動化・効率化(RPA含む)」に関連する回答が多い傾向にありました。
導入していない理由の1位は、資金でも人材でもありません。「活用する業務がイメージできていない」でした。
効果を分けたのは、導入の仕方
ここが実務的にいちばん使える部分です。白書は、同じ取組でも効果の評価が分かれる要因を3つ示しました。
- 研修会・勉強会をセットでやる。 従業員のAI活用促進に向けた研修会や勉強会に「取り組んでいる」事業者は、「取り組んでいない」事業者と比べて、「想定を超える効果が得られた」「想定した効果が得られた」と回答した割合が高い。ITツールについても同じ結果です
- 部門間で連携する。 ITツールに関する部門間連携が「できている」事業者は、「できていない」事業者と比べて効果の評価が高い。白書は先行研究を引き、日本企業がDXの成果創出に至っていない要因の1つとして、社内の部門間連携が弱く、全社的な視点ではなく個別の業務プロセスを改善する「部分最適」にとどまる傾向を挙げています
- 現場から意見を集め、段階的に入れる。 ITツール活用の効果を高めるために有効だった取組は「現場からの意見収集」が最多で、「段階的な導入」「従業員への研修・勉強会」が続きました
導入されているツールの中身も参考になります。独立行政法人中小企業基盤整備機構の調査(2025年11月〜12月実施、有効回答1,668件)では、「クラウド会計・給与計算」が最多で、「勤怠管理・シフト作成ツール」「電子契約・電子請求書」が続きました。いきなり生産現場ではなく、記録と計算の仕事から入っているということです。
❌ ツールを契約して現場に配り、使えているかは各部署に任せる ⭕ 研修会を同じ四半期に組み、どの部署のどの業務に当てるかを先に決めてから契約する
AIを使う際の社内ルールの引き方は生成AIの社内ガイドラインの作り方で、やめる・減らす・自動化するの判定は業務効率化の進め方で扱っています。
目標の伸び率は制度の基準から置く 4週間で決める段取り
何パーセント上げるかを勘で決めると、達成しても未達でも評価できません。経営力向上計画は、原則5年間の計画で労働生産性の目標伸び率を2%以上とし、計算式まで定めています。社内でも金融機関でも説明できる基準を、まずここから借ります。
中小企業等の経営強化に関する基本方針は、経営力向上の定義及び内容に関する事項として次のように定めています。計画期間を3年から5年とし、労働生産性を計画認定の判断基準とする。原則、5年間の計画の場合、計画期間である5年後までの労働生産性の目標伸び率が2%以上とするが、業種・事業規模等を勘案して弾力的に目標を設定することができる。なお、計画期間が終了した時点での労働生産性の値は正とする。
この「正とする」という一文は見落としやすいところです。伸び率を満たしていても、終了時点の労働生産性そのものがマイナスでは要件を満たしません。赤字が続いている状態で伸び率だけを置く計画は通らない、という意味になります。
計算式は前述のとおり、(営業利益+人件費+減価償却費)÷労働投入量です。労働投入量は労働者数、または労働者数×1人当たり年間就業時間のどちらかを選べます。1人当たり年間就業時間まで入れると、残業の増減が分母に反映されます。
4週間の段取り
NEXT ACTION / 次にやること
直近決算から付加価値額を1つ計算し、5年前と比べる
損益計算書から営業利益・人件費・減価償却費の3項目を拾って足すだけです。これを労働者数で割れば労働生産性、同じ計算を5年前の決算でも行えば変化率が出ます。従業員数の変化率と並べれば、この記事の判定表で自社の型が決まります。業種別の実額と比べるときだけは、動産・不動産賃借料と租税公課を足して白書の式にそろえてください。
- 1週目:計算式を1つ選び、紙に書いて残す。直近決算で労働生産性を1つ出す
- 2週目:5年前(または10年前)の決算で同じ計算をし、付加価値額の変化率と従業員数の変化率を出す。45度線の上か下かで自社の型を確定させる
- 3週目:型に応じて最初の四半期に当てる側を決める。③非効率的成長型なら分母から、分子が伸びていないなら価格転嫁と原価把握から。同時に両方は始めない
- 4週目:目標伸び率を置く。経営力向上計画の認定を取るなら原則5年で2%以上。認定を取らない場合も、この水準を社内の出発点にする。あわせて、業種別の実額のどの位置にいるかを記録しておく。このとき式を組み替える——業種別の実額は白書の式(営業利益+人件費+減価償却費+動産・不動産賃借料+租税公課を従業員数で割る)で出た値なので、経営力向上計画の式のまま並べると、動産・不動産賃借料と租税公課のぶんだけ自社が低く出ます。賃借物件で営業している会社ほど差が開きます
| 決めること | 判断の材料 | 決め方 |
|---|---|---|
| 指標の定義 | 認定申請をするか、業種比較をするか | 申請するなら経営力向上計画の式。比較だけなら白書の式。両方やるなら、社内の定点観測は1つに固定し、業種比較のときだけ式を組み替える |
| 分母に何を使うか | 残業の増減を反映させたいか | 反映させるなら労働者数×1人当たり年間就業時間 |
| 目標伸び率 | 計画期間の長さ | 原則5年で2%以上。業種・事業規模等を勘案して弾力的に設定できる |
| 期末に確認すること | 伸び率と水準の両方 | 計画終了時点の労働生産性の値が正であること |
費用を補う2つの制度 どちらも「生産性向上」を要件にしている
設備やシステムの費用を国の制度で一部まかなえます。重要なのは、どちらの制度も生産性向上を目的に据えていて、一方は賃上げとセットになっていることです。賃上げ原資の議論と制度の要件が、同じ線の上に乗ります。
2026年版中小企業白書は第2部の冒頭で、賃上げを続けるための条件をこう整理しています。中小企業の労働分配率が既に8割近い水準にあることを踏まえれば、最低賃金を含む賃上げを継続的に行うためには、中小企業が「稼ぐ力」を高め、賃上げ原資を確保することが必要となる、と。生産性向上が賃上げの前提に置かれているわけです。制度の設計もこれと同じ向きになっています。
| 制度 | 何に使えるか | 生産性に関する要件・目的 | 上限と時期 |
|---|---|---|---|
| 業務改善助成金(厚生労働省) | 生産性向上に資する設備投資等(機械設備導入やコンサルティングなど)。助成上限額は50円コース1人の30万円から、90円コースで10人以上を引き上げる場合の600万円まで | 事業場内最低賃金を50円以上引き上げることとセット(最小は50円コース)。引上げも設備投資等も、これから実施するものが対象。労働者がいない場合は対象外 | 令和8年度の申請期間は令和8年9月1日から、地域別最低賃金の発効日の前日または同年11月30日のいずれか早い日まで。発効日は都道府県ごとに違うため、2026年11月1日時点では47都道府県のうち41で令和8年度の受付が終わっています(残るのは岩手・京都・佐賀・長崎・熊本・沖縄の6府県)。事業完了期限は交付決定の属する年度の1月31日 |
| 中小企業省力化投資補助金 | カタログ注文型=カタログに掲載された省力化効果のある汎用製品/一般型=個別の現場や事業内容に合わせた設備導入・システム構築 | 事業の目的に「付加価値額や生産性向上を図り、賃上げにつなげること」を掲げている | カタログ注文型は補助上限最大1,500万円・交付申請は随時受付。一般型は補助上限最大1億円で公募回制。第9回は11月上旬公募開始・12月上旬申請受付開始・12月下旬申請締切の予定 |
業務改善助成金は、事業場内最低賃金を50円以上引き上げ、生産性向上に資する設備投資等を行った場合に、その費用の一部を助成する制度です。助成額は、設備投資等にかかった費用に助成率をかけた金額と、助成上限額を比較して、いずれか安い方になります。上限額は引上げ額と引き上げる労働者数で変わり、助成率は申請する事業場の引上げ前の事業場内最低賃金で変わります。
特例事業者の扱いも押さえておく価値があります。事業場内最低賃金が1,050円未満の事業場に係る申請(賃金要件)か、原材料費の高騰など外的要因により申請前最近6か月平均の利益率(売上高総利益率または売上高営業利益率)が前年同期に比べ3%ポイント以上低下している場合(物価高騰等要件)のいずれかに該当すると、助成上限額の区分が拡大します。物価高騰等要件に該当する場合は、通常は対象外のパソコン・スマートフォン・タブレット等の端末と周辺機器の新規導入も助成対象経費に加わります。
省力化投資補助金の一般型は公募回制です。第8回の応募申請は10月16日に締め切られ、第9回は11月上旬の公募開始が予定されています。申請には「GビズIDプライムアカウント」の取得が必要で、ID取得には一定の期間を要するため、先に手続きを始めておく必要があります。
業務改善助成金は、多くの地域で令和8年度の受付が終わっています
申請期限は「地域別最低賃金の発効日の前日」と「11月30日」のいずれか早い日です。令和8年度の発効日は10月中が37都道府県、11月1日が4県あり、2026年11月1日時点で受付が残るのは発効日が11月2日以降の岩手・京都・佐賀・長崎・熊本・沖縄の6府県だけです(長崎は発効日が11月2日なので、期限は2026年11月1日)。自社の都道府県の発効日は厚生労働省の令和8年度地域別最低賃金全国一覧で確認してください。期限を過ぎている地域では、次年度の受付に向けて、賃上げ額と設備投資を一体で計画しておく形になります(令和8年度の受付開始は9月1日でしたが、次年度の日程は未公表です)。制度の要件・上限額・期限は年度ごとに変わるため、申請の前に必ず公式サイトと公募要領で最新の内容を確認してください。省力化投資補助金の第9回のスケジュールは予定として示されたものです。
制度を横断して探す手順は補助金・助成金の探し方にまとめています。
やってはいけない3つ 人を減らす・効率化で終える・測り方を混ぜる
生産性向上の失敗は、打ち手が足りないことより、分母を削る方向に偏ることで起きます。白書のデータは、人数を減らす発想と、不採算事業から撤退できない理由の両方について、感想ではない材料を与えてくれます。
1. 人数を減らして分子を落とす
分母を小さくすれば計算上は数字が上がります。ただし、それは分子が同じかそれ以上に保てる場合だけです。白書の省力化投資の定義に「従前と同等又はそれ以上の付加価値を創出するために」という条件が入っているのは、この区別のためです。
もう1つ、人数と生産性の関係について白書が示した所見があります。2023年度の労働生産性パーセンタイル別に一社当たり従業者数を見ると、労働生産性が低い企業群が最も従業者数が多い。このことから、労働生産性が高い企業群では、従業者規模は一概に大きいとはいえないことが示唆される、という記述です。
これは「人を減らせば生産性が上がる」という意味ではありません。人数が多いこと自体が原因ではなく、人数に見合う付加価値を作れていない状態が③非効率的成長型として現れている、という読み方になります。打ち手は採用停止ではなく、省力化投資による労働投入量の最適化です。
❌ 生産性の数字を上げるために、採用を止めて欠員のまま回す ⭕ 省力化投資で同じ付加価値を少ない労働量で出せる状態を作り、そのうえで必要な人数を決める
2. 効率化だけで終える
分母側の打ち手には上限があります。時間はゼロより下にはなりません。一方で分子側は、価格転嫁・原価把握・稼働率の向上のように、追加の設備投資なしに動かせる打ち手があります。順番として効率化から入るのは構いませんが、効率化の報告で終わらせると、分子が動いているかどうかを誰も見ていない状態になります。前に見たとおり、一人当たりの労働生産性が横ばいなのは分子が止まったからではなく、頭数が増えたからでした。分母の報告だけで締めると、この違いが社内で区別されないまま残ります。
3. 測り方を混ぜる
3つの中でもっとも見つけにくい失敗です。経営力向上計画の式、白書の式、ロカベンの式は、どれも「労働生産性」と呼ばれますが数字は一致しません。分母を労働者数にするか労働者数×年間就業時間にするかでも変わります。期の途中で定義を変えると、改善したのか測り方が変わったのかが区別できなくなります。
分母偏重の進め方
残業削減とツール導入を並行して進め、削減できた時間を成果として報告する。付加価値額は見ていないので、売上が落ちても生産性は「改善」と出る
割り算の両側を見る進め方
期初に式を1つ固定し、付加価値額と労働投入量を別々に記録する。分子が落ちた分母改善は、改善として数えない
不採算事業から撤退できない理由は、計算ではなく関係
分子を増やす打ち手には「やめる」も含まれます。白書は、原価を詳細に把握している事業者ほど不採算事業からの撤退に取り組んでいる傾向にあることを示したうえで、不採算の事業や製品・商品・サービスはあるが撤退していない事業者にその理由を聞いています。最多は「当該事業の人的・歴史的経緯」で、次が「顧客・取引先からの反発」。白書は、不採算事業からの撤退においては、事業の経緯やステークホルダーとの関係性といった心理的障壁が存在している可能性を指摘しています。
計算で詰まっているのではなく、関係で詰まっている。だとすれば、必要なのは詳細な原価計算の次の段階として、いつまでに誰へどう伝えるかを決めることになります。
5問で確認する 自社の生産性向上の準備度
SELF CHECK / 無料・登録不要
5問で確認|生産性向上に着手する準備度
直近の決算書と、5年前の決算書を思い浮かべて、いまの状態にいちばん近いものを選んでください。回答はこの端末の中だけで処理され、送信・保存されません。
※一般的な検討項目を整理するための編集部独自の目安です。成果や適法性を判定・保証するものではありません。
まとめ
生産性向上が進まない理由は、施策を知らないことではありません。「生産性」が分子と分母の割り算であるのに、打ち手が分母側に偏ることです。残業を減らし、ツールを入れ、会議をやめても、分子である付加価値額が同じだけ落ちていれば数字は動きません。
2026年版中小企業白書が示したのは、次の3点でした。第一に、労働生産性の上昇要因は付加価値額の増加(分子)と労働投入量の最適化(分母)に分解できること。第二に、付加価値額の変化率と従業員数の変化率を45度線で比べると、会社は①効率的成長型・②効率化型・③非効率的成長型の3つに分かれ、前半期間で③にいた事業者のうち約5割が10年間で①か②へ移動していること。第三に、その移動と関係していたのは省力化投資であり、効果を分けたのはツールの種類ではなく、研修会の併設・部門間連携・段階的な導入という導入の仕方だったことです。
自社の現在地は、業種別の実額と比べて測れます。従業員一人当たり付加価値額(2024年度)は建設業884.8万円から宿泊業、飲食サービス業343.0万円まで2.6倍の開きがあるので、比べる相手は自社の業種の値です。目標の伸び率は、経営力向上計画の基準である原則5年で2%以上を出発点にできます。終了時点の値が正であることも要件に含まれます。
決めるのは2つだけです。どちらの側から始めるか、何パーセントを目指すか。この2つが決まれば、打ち手のリストは勝手に短くなります。
よくある質問
Q業務効率化を進めれば、生産性は上がりますか
上がる場合もありますが、自動的ではありません。業務効率化は分母である労働投入量を小さくする打ち手で、分子である付加価値額が同じかそれ以上に保てるときにだけ生産性が上がります。2026年版中小企業白書も、付加価値額を増加させてもそれ以上に労働投入量が増加すれば労働生産性向上にはつながらないと述べており、これは逆向きにも成立します。効率化の結果として受注対応が遅れ、売上が落ちた場合は、生産性の数字も下がります。
Q労働生産性はどの計算式で出せばよいですか
目的で選びます。経営力向上計画などの認定申請に使うなら(営業利益+人件費+減価償却費)÷労働投入量です。白書の業種別の実額と比べたいなら、付加価値額÷従業員数で、付加価値額の定義は白書の注記に合わせます。簡易に現状を把握するだけならロカベンの営業利益÷従業員数でも足ります。重要なのは選ぶことではなく、選んだ式を期をまたいで変えないことです。
Q目標は何パーセント上げればよいですか
中小企業等の経営強化に関する基本方針は、原則5年間の計画の場合、5年後までの労働生産性の目標伸び率を2%以上としています。業種・事業規模等を勘案して弾力的に設定することも認められています。認定を取らない場合でも、この水準は社内の出発点として説明しやすい数字です。あわせて、計画期間が終了した時点での労働生産性の値は正とする必要がある点も押さえてください。
Q自社の業種の平均を超えていれば、もう手を打たなくてよいですか
平均との比較は現在地の確認で、打ち手の必要性とは別の話です。白書は、中小企業のうち労働生産性が75〜90パーセンタイルに位置する企業群は大企業の中央値を超えていることを示しており、平均の上にも相当な幅があります。また労働生産性が高い企業群ほど従業者一人当たり賃金も高い傾向が示されているので、賃上げ原資を増やす目的なら、平均を超えてからも伸ばす意味があります。
Q設備投資の資金がありません。何から始められますか
費用がかからない順に並べると、価格転嫁の協議、原価の把握、既存設備の稼働率の向上が先に来ます。白書の分析では、価格転嫁率が高い事業者ほど付加価値額の変化率(中央値)が高く、原価を詳細に把握している事業者ほど転嫁率が高いという関係が示されています。設備投資に取り組んでいない理由も「投資に見合う収益を確保できるか分からない」が最多で、資金は1位ではありません。先に収支計画と業務プロセスの見直しを済ませておくと、投資できる時期が来たときに稼働率を上げられます。
QAIやITツールを入れたのに効果が出ません
白書が示した効果の分かれ目は、ツールの種類ではなく導入の仕方でした。研修会や勉強会に取り組んでいる事業者、ITツールについて部門間連携ができている事業者は、効果の評価が高い傾向にあります。効果を高めるために有効だった取組は「現場からの意見収集」が最多で、「段階的な導入」「従業員への研修・勉強会」が続きます。導入済みのツールについては、どの部署のどの業務に当てるかを決め直し、研修を同じ四半期に組むところから見直すのが順序です。
Q不採算の事業をやめられないまま、生産性を上げることはできますか
できますが、分子側の伸びが抑えられます。白書は、原価を詳細に把握している事業者ほど不採算事業からの撤退に取り組んでいる傾向を示し、撤退していない事業者の理由として「当該事業の人的・歴史的経緯」が最多、次に「顧客・取引先からの反発」を挙げています。計算で詰まっているのではなく関係で詰まっているので、原価を出した次の段階として、誰にいつどう伝えるかを決める作業が必要になります。
出典・調査の対象範囲
- 中小企業庁「2026年版中小企業白書(HTML版)第2部第1章 中小企業の労働生産性の状況」 — 第2部における労働生産性の定義(付加価値額÷従業員数。第2部では付加価値額に減価償却費を加えて算出)、中小企業の労働生産性がおおむね横ばいで伸び悩んでいること(第2-1-1図)、業種ごとのばらつき(第2-1-2図)、中小企業の75〜90パーセンタイルの企業群が大企業の中央値を超えること(第2-1-3図)、労働生産性が高い企業群ほど従業者一人当たり賃金が高い傾向(第2-1-4図)、労働生産性が低い企業群が最も従業者数が多いこと(第2-1-9図)、労働分配率が既に8割近い水準にあること、コラム2-1-1の時間当たり労働生産性の試算(2015年度と比較して2024年度で25.5%上昇。名目値。付加価値額は中小企業庁「中小企業実態基本調査」、総労働時間は厚生労働省「賃金構造基本統計調査」を使用)
- 中小企業庁「2026年版中小企業白書(HTML版)第2部第2章第1節 付加価値額の増加」 — 労働生産性の上昇要因を分子と分母に分解する枠組み、成長に向けた設備投資と付加価値額の変化率(第2-2-2図)、設備稼働率(第2-2-5図)、投資前の収支計画策定が約8割・業務プロセス見直しが約7割(第2-2-6図)とその効果(第2-2-7図・第2-2-8図)、見直しの具体的内容(第2-2-9図)、投資しない理由(第2-2-10図)、成長に向けたAI活用の取組率約2割(第2-2-12図・第2-2-13図)、OJT・OFF-JTと付加価値額の変化率(第2-2-24図)と取組率(第2-2-25図・第2-2-28図)、OJTで有効だった取組(第2-2-26図)、価格転嫁率と付加価値額の変化率(第2-2-30図)、取引先依存度(第2-2-31図)、原価の把握状況(第2-2-32図)と転嫁率の関係(第2-2-33図)、不採算事業からの撤退(第2-2-34図)と撤退しない理由(第2-2-35図)、原価管理データの浸透度(第2-2-36図、現場担当者まで35.0%・管理職まで35.5%)、原価管理の効果(第2-2-38図)、原価を把握していない理由(第2-2-39図)、管理会計の取組状況(第2-2-40図)と付加価値額の変化率(第2-2-41図)
- 中小企業庁「2026年版中小企業白書(HTML版)第2部第2章第2節 労働投入量の最適化」 — 労働生産性変化の3類型と45度線(第2-2-82図)、6,945社の類型間移動と、前半期間で非効率的成長型に位置した事業者のうち約5割が効率的成長型または効率化型へ移動したこと(第2-2-83図)、省力化投資の定義(脚注45)と類型移動との関係(第2-2-84図〜第2-2-86図)、AI活用の取組率約3割(第2-2-87図)と部門別の状況(第2-2-88図)、AI活用の目的で「業務時間の節減」が8割超(第2-2-89図)、具体的な活用方法(第2-2-90図)、研修会・勉強会の効果(第2-2-91図・第2-2-96図)、AIを活用していない理由(第2-2-92図)、ITツール活用の取組率約7割(第2-2-93図)、導入しているITツール(第2-2-94図、独立行政法人中小企業基盤整備機構「中小企業のAI等の利活用に係る実態調査」2026年。2025年11月〜12月実施・有効回答1,668件)、部門間連携の効果(第2-2-95図)、効果を高めるために有効だった取組(第2-2-97図)。第2部のアンケートは株式会社帝国データバンク「令和7年度中小企業の経営課題と事業活動に関する調査」(2025年11月〜12月実施、全国50,000社を対象、有効回答12,289社、回収率24.6%。大企業74社を除いた12,215社について分析)
- 中小企業庁「2026年版中小企業白書(HTML版)付属統計資料15表 中小企業(法人企業)の経営指標(2024年度)」 — 業種別の付加価値比率(付加価値額÷売上高)。資料は中小企業庁「令和7年中小企業実態基本調査速報(令和6年度決算実績)」で、同表に記載された付加価値額の定義に基づく値です
- 中小企業庁「事業分野別指針及び基本方針」(基本方針全文は令和8年1月1日改正) — 計画期間を3年から5年とし労働生産性を計画認定の判断基準とすること、原則5年間の計画で目標伸び率2%以上とし業種・事業規模等を勘案して弾力的に設定できること、計画期間が終了した時点での労働生産性の値は正とすること、労働生産性の計算式
- 中小企業庁「経営力向上計画策定の手引き」 — 労働生産性=(営業利益+人件費+減価償却費)÷労働投入量(労働者数又は労働者数×1人当たり年間就業時間)、ローカルベンチマークで算出される労働生産性とは計算式が異なること
- 公益財団法人日本生産性本部「労働生産性の国際比較2025」概要 — 2024年の日本の時間当たり労働生産性60.1ドル(5,720円)・OECD加盟38カ国中28位、就業者一人当たり98,344ドル(935万円)・29位、実質労働生産性上昇率−0.6%(38カ国中33位)で2020年以来4年ぶりのマイナス、2024年の実質経済成長率−0.2%。円換算は購買力平価レート(2024年:1ドル=95.11円)によるもので、順位・水準はOECDのデータ改定により過年度の報告と異なることがあります
- 厚生労働省「業務改善助成金」・「【令和8年度】業務改善助成金のご案内」(2026年11月1日確認) — 事業場内最低賃金を50円以上引き上げ、生産性向上に資する設備投資等を行った場合に費用の一部を助成すること、助成額は費用に助成率をかけた額と助成上限額のいずれか安い方であること、引上げも設備投資等もこれから実施するものが対象で労働者がいない場合は対象外であること、申請期間(令和8年9月1日〜地域別最低賃金の発効日の前日又は同年11月30日のいずれか早い日。都道府県によっては9月末が期限)、事業完了期限(交付決定の属する年度の1月31日。やむを得ない理由がある場合は3月31日まで延長される場合がある)、特例事業者の賃金要件(事業場内最低賃金1,050円未満)と物価高騰等要件(申請前最近6か月平均の売上高総利益率又は売上高営業利益率が前年同期比3%ポイント以上低下)、物価高騰等要件に該当する場合の助成対象経費の拡大
- 厚生労働省「令和8年度地域別最低賃金全国一覧」(2026年11月1日確認) — 47都道府県の地域別最低賃金額と発効日。発効日は10月中が37都道府県、11月1日が4県、11月2日以降が6府県(長崎11月2日・佐賀11月15日・京都11月16日・岩手12月1日・熊本12月1日・沖縄12月2日)で、業務改善助成金の申請期限(発効日の前日)の判定に使用しました
- 中小企業省力化投資補助金公式サイト(2026年11月1日確認) — カタログ注文型(カタログに掲載された省力化効果のある汎用製品。補助上限最大1,500万円、交付申請随時受付)と一般型(個別の現場や事業内容に合わせた設備導入・システム構築。補助上限最大1億円、公募回制)の2類型、事業の目的が中小企業等の付加価値額や生産性向上を図り賃上げにつなげることであること、一般型第8回の応募申請を10月16日に締め切ったこと、第9回は11月上旬公募開始・12月上旬申請受付開始・12月下旬申請締切の予定であること、申請にGビズIDプライムアカウントが必要であること
- 競合比較の対象(2026年11月1日に内容を確認) — 日本能率協会系「生産性向上とは?業務効率化との違いや重要視される理由・具体事例を解説」、日経BP「生産性向上とは|定義や実現のための具体的な方法・手順を紹介」、ブルーテック「生産性向上とは?業務効率化との違い・5つの施策と成功のポイント」。定義・業務効率化との違い・生産性の種類・背景・メリット・施策・手順・注意点はこの3本に共通しますが、業種別の労働生産性の実額、自社の型の判定方法、制度が定める目標伸び率、生産性向上を要件とする公的制度に触れているものは、本稿が確認した範囲ではありませんでした
確認日:2026年11月1日。白書の図表番号はHTML版の表記に従っています。本文中の「約○割」「最多」といった表現は、白書が実数を明示せず傾向として記述している箇所に対応しており、原文の記述に合わせています。業種別の従業員一人当たり付加価値額(第2-1-2図)と付加価値比率(付属統計資料15表)は、統計も付加価値額の定義も異なるため、相互に割り戻して照合することはできません。4週間の段取り、準備度の5問、分子を上げる打ち手の1〜5の順番と「かかる費用」の欄、型ごとの「最初に当てる側」は、公表資料をもとに編集部が整理したもので、公的な基準ではありません。制度の要件・上限額・期限は年度や公募回によって変わるため、申請の前に各制度の公式サイトと公募要領で最新の内容を確認してください。